
Échéance réglementaire
Cumul emploi retraite 2027 : ce que le décret du 2 novembre 2026 verrouille
Par Maxime Logerot, expert retraite au cabinet Stanislas Retraite — publié le 01/08/2026 · Profil LinkedIn
L'article 102 de la loi n° 2025-1403 du 30 décembre 2025 refond le cumul emploi-retraite. L'âge devient le seul critère, et le dispositif se durcit nettement avant 67 ans. La réforme ne vise que les personnes dont la première liquidation intervient à compter du 1er janvier 2027 : celles qui liquident au plus tard le 31 décembre 2026 restent sous le régime actuel, même si elles continuent de travailler ensuite.
Comment fonctionne le cumul emploi-retraite aujourd'hui ?
Aujourd'hui, une personne ayant liquidé l'ensemble de ses pensions au taux plein peut reprendre ou poursuivre une activité et percevoir sa pension sans que ses revenus ne viennent la réduire. C'est le cumul intégral. À défaut de remplir ces conditions, le cumul est plafonné.
Cette architecture disparaît. La distinction entre cumul intégral et cumul plafonné est supprimée, et l'âge la remplace.
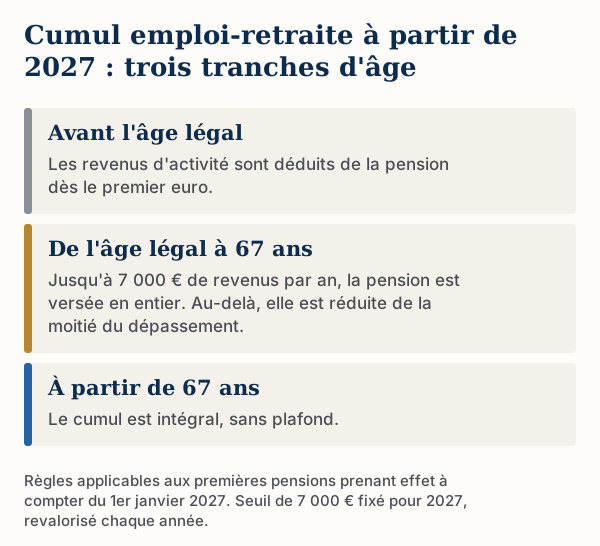
Cumul emploi retraite 2027 : les trois tranches d'âge
Avant l'âge légal de départ
Les revenus d'activité, ainsi que les revenus de remplacement, sont déduits de la pension en totalité, dès le premier euro. Cumuler devient sans objet sur cette tranche : c'est l'intention affichée du texte, décourager les départs anticipés suivis d'une reprise d'activité.
Entre l'âge légal et 67 ans
Le cumul reste possible sous un seuil annuel de revenus. Au-delà, les pensions sont réduites d'un montant égal à 50 % du dépassement.
Le seuil est fixé à 7 000 € pour 2027 par le décret n° 2026-1017 du 2 novembre 2026, publié au Journal officiel du 3 novembre. Il est revalorisé chaque 1er janvier selon l'évolution du plafond de la sécurité sociale. Ce que dit le décret
À partir de 67 ans
Le cumul redevient intégral et sans plafond, et continue d'ouvrir de nouveaux droits, susceptibles de donner lieu à une seconde pension.
Avant et après, côte à côte
| Liquidation jusqu'au 31 décembre 2026 | Première liquidation à partir du 1er janvier 2027 | |
|---|---|---|
| Critère déterminant | Taux plein et liquidation de toutes les pensions | Âge de l'assuré |
| Avant l'âge légal | Cumul plafonné possible | Revenus déduits de la pension dès le premier euro |
| Entre l'âge légal et 67 ans | Cumul intégral si les conditions sont réunies | Seuil annuel, puis réduction de 50 % du dépassement |
| À partir de 67 ans | Cumul intégral si les conditions sont réunies | Cumul intégral sans plafond |
| Caractère du régime | Conservé à vie une fois la liquidation intervenue | S'applique à toute première liquidation postérieure |
Qui est concerné par la réforme, et qui ne l'est pas ?
La réforme n'est pas rétroactive. Elle s'applique aux assurés dont la première liquidation de pension intervient à compter du 1er janvier 2027.
Une première liquidation intervenue au plus tard le 31 décembre 2026 place donc l'assuré sous le régime actuel, et l'y maintient, y compris s'il poursuit ou reprend une activité après cette date. C'est la règle de non-rétroactivité inscrite dans la loi, pas une construction.
Attention au calendrier de la demande. Une retraite prend toujours effet le 1er jour d'un mois, et cette date ne peut pas précéder le dépôt de la demande. Pour une date d'effet au 1er décembre 2026, la dernière possible avant la réforme, la demande doit donc être déposée en novembre, ou au plus tard le 1er décembre lui-même. Une demande déposée le 2 décembre ne peut plus prendre effet qu'au 1er janvier 2027, sous les nouvelles règles.
Que change la réforme pour un dirigeant de société ?
Le président de SAS ou de SASU, comme le gérant minoritaire de SARL, relève du statut d'assimilé salarié. Il cotise au régime général et à l'Agirc-Arrco, sans contrat de travail. Sa retraite se construit donc exactement comme celle d'un cadre, et la réforme de 2027 s'appliquera à lui dans les mêmes termes.
Trois points méritent une attention particulière, et ils sont mal connus.
La cessation d'activité est une condition de la liquidation. On ne liquide pas ses droits tout en conservant son mandat comme si de rien n'était. La cessation peut être formelle, elle doit être réelle, et la caisse peut demander une attestation. Un dirigeant qui veut liquider avant le 31 décembre 2026 doit donc organiser cette étape, ce qui prend du temps et engage la gouvernance de la société.
Les dividendes ne produisent aucun droit à la retraite. Chez un assimilé salarié, seule la rémunération du mandat social génère des trimestres et des points. Un dirigeant qui s'est rémunéré principalement en dividendes pendant des années peut découvrir tardivement que sa durée d'assurance est très inférieure à ce qu'il imaginait. C'est un arbitrage fiscal parfaitement légitime, dont la conséquence retraite est rarement chiffrée au moment où il est arrêté.
La reprise d'activité chez le même employeur obéit à des règles propres, avec un délai à respecter lorsque le cumul n'est pas intégral. Pour un dirigeant qui « reste » dans sa société après liquidation, la question se pose systématiquement.
C'est la configuration que nous rencontrons le plus souvent chez les chefs d'entreprise, et c'est aussi celle où l'écart entre une décision préparée et une décision improvisée est le plus large.
Le cumul emploi-retraite du président de SAS en détail
Que reste-t-il possible d'organiser légalement ?
Il ne s'agit pas de contourner quoi que ce soit. La loi elle-même ménage une période transitoire et laisse subsister plusieurs configurations parfaitement régulières. Encore faut-il savoir laquelle s'applique à une situation donnée, et à quel prix.
Retraite progressive ou cumul : ce ne sont pas les mêmes outils
La confusion est fréquente, et elle devient coûteuse à partir de 2027, puisque la retraite progressive n'est pas touchée par la refonte.
| Retraite progressive | Cumul emploi-retraite | |
|---|---|---|
| Situation | Activité réduite, pension partielle | Pension liquidée, activité poursuivie ou reprise |
| Liquidation | Pension non définitivement liquidée | Liquidation définitive |
| Nouveaux droits | La pension est recalculée à la liquidation définitive | Droits nouveaux limités, selon l'âge à partir de 2027 |
| Touchée par la réforme de 2027 | Non | Oui |
| Intérêt principal | Lever le pied sans figer ses droits | Percevoir sa pension tout en travaillant |
L'avertissement qui compte plus que les quatre options
Liquider dans l'urgence pour attraper la fenêtre peut coûter davantage que ce qu'elle rapporte.
Liquider sans avoir atteint le taux plein déclenche une décote, c'est-à-dire une minoration définitive appliquée à chaque versement, jusqu'au dernier. Liquider plus tôt que prévu fait par ailleurs perdre la surcote que des trimestres supplémentaires auraient produite. Sur vingt ans de pension, ces deux effets se chiffrent lourdement, et rien ne garantit que l'avantage du régime actuel de cumul les compense.
La question n'est donc jamais « faut-il liquider avant la fin de 2026 », mais « qu'est-ce que cela rapporte et qu'est-ce que cela coûte, dans ce dossier précis ». Cela se calcule.
Pourquoi faut-il vérifier sa carrière avant de décider ?
Pour liquider avant le 31 décembre 2026, encore faut-il pouvoir le faire.
Une liquidation suppose des droits complets et correctement reportés. Or les carrières que nous auditons comportent régulièrement des trimestres non déclarés, des périodes assimilées jamais créditées, ou des années accomplies à l'étranger qui ne sont pas remontées au dossier français. Chacune de ces anomalies repousse la liquidation du temps nécessaire à sa régularisation.
La vérification ne porte pas que sur les trimestres. Le calcul de vos points Agirc-Arrco mérite le même examen : les points gratuits attribués sur arrêt maladie ou période de chômage manquent dans un relevé sur deux, et ils ne se réclament pas tout seuls.
Ce délai n'est pas théorique. Sur un dossier de reconstitution d'une carrière étrangère que nous avons traité, la régularisation a demandé deux ans. Sur un autre, un an de relances auprès d'une institution britannique.
Autrement dit, une personne qui découvrirait en novembre 2026 qu'il lui manque des trimestres n'aurait plus le temps. La vérification de la carrière n'est pas une étape préalable parmi d'autres : c'est elle qui détermine si la fenêtre est atteignable.
Ce que l'échéance change dans le Grand Est
La réforme est nationale, ses effets ne le sont pas. Trois situations très répandues ici raccourcissent la fenêtre bien avant le 31 décembre 2026.
Les frontaliers du Luxembourg
131 300 frontaliers résidant en France travaillent au Luxembourg (données 2026, IGSS via AGURAM), et plus d'un salarié résident sur deux dans la zone d'emploi de Thionville. Or le cumul intégral suppose aujourd'hui d'avoir liquidé toutes ses pensions, y compris étrangères, dès lors qu'on en remplit les conditions d'attribution. Liquider avant l'échéance suppose donc d'avoir aussi obtenu sa pension luxembourgeoise, ce qui se compte en mois.
Les carrières mêlées avec l'Allemagne, la Belgique et la Suisse
La même règle s'applique à toute pension étrangère exigible. Dans une région bordée par trois pays, un dossier sur lequel figurent deux ou trois années à l'étranger n'a rien d'exceptionnel — et ces périodes ne remontent jamais seules au relevé français. Pour qui s'installe ensuite hors de France, une pension versée à l'étranger obéit encore à d'autres règles (certificat de vie, prélèvements selon le pays de résidence).
Les soignants et les dirigeants qui comptaient poursuivre
Le cumul est l'outil qui permet aujourd'hui à un médecin de continuer à exercer, ou à un dirigeant de rester dans les effectifs après une cession. Dans les zones sous-denses de la Meuse, des Vosges, de la Haute-Marne et des Ardennes, c'est souvent lui qui maintient une activité de soins. Son durcissement avant 67 ans change l'équation de ces départs.
Savoir si la fenêtre vous est ouverte
Nous vérifions vos droits, chiffrons l'écart entre une liquidation avant le 31 décembre 2026 et une liquidation postérieure, et vous disons si l'opération est favorable dans votre cas. Elle ne l'est pas toujours.
Questions fréquentes
Qu'est-ce qui change pour le cumul emploi-retraite au 1er janvier 2027 ?
L'article 102 de la loi n° 2025-1403 du 30 décembre 2025 supprime la distinction entre cumul intégral et cumul plafonné, et fait de l'âge le seul critère. Avant l'âge légal, les revenus d'activité sont déduits de la pension dès le premier euro. Entre l'âge légal et 67 ans, un seuil annuel s'applique, fixé à 7 000 € pour 2027 par décret du 2 novembre 2026 et revalorisé chaque année ; au-delà, la pension est réduite de la moitié du dépassement. À partir de 67 ans, le cumul redevient intégral et sans plafond.
Qui est concerné par la réforme du cumul emploi-retraite de 2027 ?
Uniquement les personnes dont la première liquidation de pension intervient à compter du 1er janvier 2027. Le dispositif n'est pas rétroactif : celles qui ont liquidé avant conservent les règles applicables au moment de leur liquidation.
Liquider avant le 31 décembre 2026 permet-il de conserver les règles actuelles ?
Oui. Une première liquidation intervenue au plus tard le 31 décembre 2026 place l'assuré sous le régime actuel du cumul, y compris s'il poursuit ou reprend une activité après cette date. Ce n'est pas un contournement : c'est la règle de non-rétroactivité prévue par la loi elle-même.
Le seuil de 7 000 € est-il définitif ?
Il est fixé à 7 000 € pour 2027 par le décret n° 2026-1017 du 2 novembre 2026, publié au Journal officiel du 3 novembre 2026. Ce montant sera revalorisé chaque 1er janvier selon l'évolution du plafond de la sécurité sociale. Il concerne les assurés dont la première pension prend effet à compter du 1er janvier 2027.
Faut-il liquider sa retraite en urgence avant la fin de 2026 ?
Pas systématiquement, et c'est le principal risque de cette échéance. Liquider avant d'avoir atteint le taux plein expose à une décote définitive, et liquider plus tôt que prévu fait perdre la surcote que des trimestres supplémentaires auraient produite. L'avantage du régime actuel de cumul peut être inférieur à ce que la précipitation coûte. Le calcul doit être fait avant de décider.
Quelles solutions restent possibles après le 1er janvier 2027 ?
Attendre 67 ans, âge à partir duquel le cumul redevient intégral et sans plafond. Calibrer les revenus d'activité sous le seuil applicable entre l'âge légal et 67 ans, fixé à 7 000 € pour 2027 et revalorisé chaque année. Recourir à la retraite progressive, que le législateur présente comme le dispositif à privilégier pour un maintien partiel d'activité. Le choix dépend du niveau de revenu visé, de l'âge et du régime d'affiliation.
Un relevé de carrière incomplet peut-il empêcher de liquider avant l'échéance ?
Oui, et c'est un obstacle fréquent. Une liquidation suppose des droits complets et correctement reportés. Des trimestres manquants, une carrière étrangère non reconstituée ou des périodes non déclarées repoussent la liquidation du temps nécessaire à leur régularisation, qui se compte souvent en mois et parfois en années.
Sources
- Loi n° 2025-1403 du 30 décembre 2025 de financement de la sécurité sociale pour 2026, article 102.
- Service-Public.fr, « De nouvelles règles pour le cumul emploi-retraite »
- L'Assurance retraite, « Cumuler emploi et retraite » (page mise à jour le 24 septembre 2026)
- Service-Public.fr, date de départ à la retraite du salarié du privé (point de départ au 1er jour d'un mois)
- CARPIMKO, « Réforme du cumul emploi-retraite : les changements à compter du 1er janvier 2027 »
- Décret n° 2026-1017 du 2 novembre 2026 relatif au cumul emploi retraite (JO du 3 novembre 2026)
Page à jour au 5 novembre 2026, après la publication du décret fixant le seuil.
Notre mission cumul emploi retraite · L'audit de carrière · Chiffrer deux dates de départ