
Cumul emploi retraite : comment fonctionne le dispositif ?
Par Maxime Logerot, dirigeant associé fondateur de Stanislas Retraite, publié le 30/07/2026, mis à jour le 11/11/2026
Le cumul emploi retraite permet de reprendre ou de poursuivre une activité après avoir liquidé sa pension. Deux formes coexistent aujourd'hui, l'une sans plafond et l'autre plafonnée, chacune avec ses propres conditions. Ce cadre change au 1er janvier 2027 pour les liquidations postérieures à cette date.
Lire la transcription intégrale
Vous envisagez de partir en 2026, avec plusieurs milliers d'euros de pension par mois et de continuer une activité rémunérée ? Aujourd'hui c'est possible. Le cumul emploi-retraite intégral vous ouvre ce droit sans plafond. Repoussez ce projet à 2027 et le cadre change. La loi de financement pour 2026 introduit au 1er janvier 2027 une nouvelle tranche pour les 64-67 ans. Le sens du texte y est clair : vous pourriez être contraint de renoncer définitivement au cumul, ou d'attendre vos 67 ans pour y accéder.
Entre les deux scénarios, la différence se chiffre en dizaines de milliers d'euros.
À cela s'ajoute un droit récent, souvent ignoré. Depuis la loi du 14 avril 2023, les cotisations versées pendant le cumul intégral ouvrent une seconde pension, versée à la cessation définitive. Avant, c'était à fonds perdus. Peu de caisses en tiennent informés leurs assurés.
Vous avez donc, aujourd'hui, une décision à prendre — et une fenêtre pour la prendre.
Stanislas Retraite, cabinet indépendant à Nancy. On calcule, on vérifie, on liquide. On ne propose aucun produit financier, uniquement des honoraires. Avant de choisir, faites chiffrer par de vrais professionnels indépendants.
Cumul emploi retraite : l'essentiel en six points
- Le cumul emploi retraite consiste à reprendre ou à poursuivre une activité après avoir liquidé sa pension.
- Deux formes existent aujourd'hui : le cumul intégral, sans plafond, et le cumul plafonné.
- En cumul plafonné, la limite est la moyenne mensuelle des revenus des trois derniers mois civils avant la retraite, ou 1,6 fois le SMIC si ce montant est plus favorable.
- Chez le dernier employeur, la reprise n'est possible qu'après un délai de six mois. Chez un nouvel employeur, aucun délai ne s'applique.
- Depuis la loi du 14 avril 2023, les cotisations versées en cumul intégral ouvrent une seconde pension, plafonnée.
- Pour une première pension prenant effet à compter du 1er janvier 2027, l'âge devient le seul critère, avec un seuil de 7 000 € en 2027 entre l'âge légal et 67 ans. Une liquidation au plus tard le 31 décembre 2026 conserve le régime actuel.
Qu'est-ce que le cumul emploi-retraite ?
Le cumul emploi-retraite désigne la reprise ou la poursuite d'une activité rémunérée après la liquidation de sa pension de retraite. Il concerne l'ensemble des régimes de base et complémentaires. La règle est ancienne, mais son régime a été profondément remanié par la loi de financement rectificative de la sécurité sociale du 14 avril 2023, puis complété par la loi de financement de la sécurité sociale pour 2026 du 30 décembre 2025.
Il existe deux formes de cumul : le cumul intégral (aucun plafond de revenus, la pension est versée sans réduction) et le cumul plafonné (la somme des revenus d'activité et de la pension ne peut dépasser une limite prévue à l'article L.161-22 du Code de la sécurité sociale). Chaque forme obéit à ses propres conditions d'éligibilité et à son propre régime de cotisations.
Qui peut aujourd'hui cumuler intégralement emploi et retraite ?
Le cumul intégral est ouvert à l'assuré qui remplit trois conditions cumulatives : avoir liquidé l'ensemble de ses pensions (base et complémentaires, tous régimes confondus), avoir atteint l'âge légal du taux plein automatique (67 ans pour les générations concernées) ou justifier de la durée d'assurance requise pour le taux plein à l'âge légal (64 ans à terme, en montée en charge depuis la loi du 14 avril 2023), et avoir cessé son activité salariée d'origine avant de reprendre.
Le cumul intégral supprime toute limitation sur les revenus tirés de la nouvelle activité. Il ouvre par ailleurs, depuis la loi du 14 avril 2023, une seconde pension au titre des cotisations versées après la liquidation, plafonnée à un montant annuel fixé par décret. Cette seconde pension est liquidée à la cessation définitive de l'activité.
Quand le cumul emploi retraite est-il plafonné, et à combien ?
Lorsque les conditions du cumul intégral ne sont pas réunies, l'assuré relève du cumul plafonné. Le plafond fixé par l'article L.161-22 correspond à la plus élevée des deux valeurs suivantes : la moyenne mensuelle des revenus d'activité des trois derniers mois civils avant la retraite, ou 1,6 fois le SMIC si ce montant est plus favorable (L'Assurance retraite, page « Cumuler emploi et retraite », consultée le 10 novembre 2026). Un régime spécifique s'applique pour les professions libérales affiliées à la CNAVPL et à ses sections professionnelles : le cumul est autorisé dans la limite du plafond annuel de la sécurité sociale (PASS), fixé à 48 060 € pour l'année 2026.
Un dépassement entraîne la réduction ou la suspension de la pension à hauteur du dépassement, sur examen annuel de la caisse. La liquidation d'une pension d'invalidité, l'octroi d'un droit à départ anticipé pour carrière longue, ou encore l'exercice au sein de zones sous-dotées en médecine libérale peuvent modifier ces plafonds.
Que change la loi du 14 avril 2023 déjà en vigueur ?
La loi du 14 avril 2023 a introduit deux évolutions majeures encore trop peu connues. D'une part, elle a ouvert la possibilité d'acquérir une seconde pension au titre du cumul intégral. Auparavant, les cotisations versées pendant le cumul étaient à fonds perdus pour l'assuré. Depuis le 1er septembre 2023, elles alimentent une nouvelle pension liquidée à la cessation définitive.
Le délai de six mois avant une reprise chez le dernier employeur s'applique en cumul plafonné et, pour une première retraite prenant effet depuis le 1er novembre 2023, en cumul intégral. Chez un nouvel employeur, il n'y a pas de délai. Ces modifications s'appliquent aux pensions liquidées à compter du 1er septembre 2023, sans effet rétroactif sur les cumuls antérieurs.
Que change la réforme du 1er janvier 2027 ?
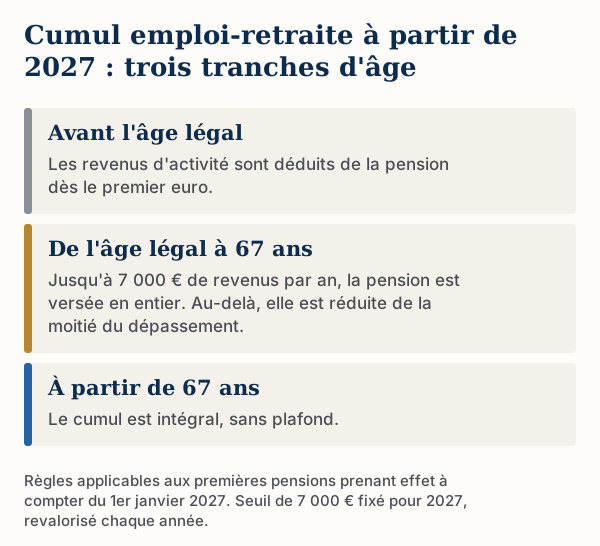
L'article 102 de la loi de financement de la sécurité sociale pour 2026 (loi n° 2025-1403 du 30 décembre 2025) refond le dispositif. La distinction entre cumul intégral et cumul plafonné disparaît, et l'âge devient le seul critère : avant l'âge légal, les revenus d'activité sont déduits de la pension dès le premier euro ; entre l'âge légal et 67 ans, un seuil annuel s'applique, au-delà duquel la pension est réduite de la moitié du dépassement ; à partir de 67 ans, le cumul redevient intégral et sans plafond.
Le seuil est fixé à 7 000 € pour 2027 par le décret n° 2026-1017 du 2 novembre 2026, publié au Journal officiel du 3 novembre. Il est revalorisé chaque 1er janvier selon l'évolution du plafond de la sécurité sociale. Le détail du décret
Un point est en revanche acquis, et c'est le plus important : la réforme ne vise que les assurés dont la première liquidation intervient à compter du 1er janvier 2027. Une liquidation intervenue au plus tard le 31 décembre 2026 conserve le régime actuel, y compris en cas de poursuite ou de reprise d'activité ensuite.
Ce que la réforme change en détail, et ce qu'il reste possible d'organiser
Quelles démarches faut-il accomplir ?
Toute reprise d'activité au titre du cumul emploi-retraite doit être déclarée à la caisse ayant liquidé la pension, dans le mois suivant la reprise, par lettre recommandée avec avis de réception ou via l'espace personnel en ligne. Le défaut de déclaration peut entraîner la suspension du versement de la pension jusqu'à régularisation et un rappel de trop-perçus.
Pour les professions libérales, la déclaration doit également être adressée à la section professionnelle (CARMF, CARCDSF, CARPIMKO, CAVP, CAVEC, CIPAV selon la profession). L'assuré conserve un devoir d'information permanent : tout changement d'activité, de revenu significatif ou d'employeur doit être signalé sous le même délai d'un mois.
Sources et références.
- Article L.161-22 du Code de la sécurité sociale
- Loi n° 2023-270 du 14 avril 2023 de financement rectificative de la sécurité sociale pour 2023
- Loi n° 2025-1403 du 30 décembre 2025 de financement de la sécurité sociale pour 2026 (LFSS 2026) — dispositions cumul emploi-retraite
- L'Assurance retraite, Cumuler emploi et retraite
- Décret n° 2026-1017 du 2 novembre 2026 relatif au cumul emploi retraite (JO du 3 novembre 2026)
Questions fréquentes.
Le cumul emploi-retraite fait-il gagner de nouveaux trimestres ?
Depuis la loi du 14 avril 2023, les cotisations versées pendant le cumul intégral ouvrent une seconde pension au titre de la nouvelle activité. Cette pension supplémentaire est plafonnée. Sous l'ancien régime, les cotisations étaient à fonds perdus pour l'assuré.
Peut-on cumuler emploi et retraite chez son ancien employeur ?
Oui, mais après un délai de six mois à compter du point de départ de la retraite. Ce délai vaut en cumul plafonné et, pour une première retraite prenant effet depuis le 1er novembre 2023, en cumul intégral. Chez un nouvel employeur, aucun délai ne s'applique.
Quel régime de cumul pour un médecin libéral qui poursuit son activité ?
Le médecin poursuivant son activité en libéral cumule sa pension de la CARMF avec les revenus d'exercice. Depuis 2023, ses cotisations retraite ouvrent une seconde pension au sein de la CARMF, aux mêmes plafonds que le régime général.
Le cumul est-il soumis aux mêmes cotisations ?
Oui. L'assuré en cumul emploi-retraite cotise à l'assurance vieillesse aux mêmes taux qu'un actif de son statut, mais les droits ouverts sont limités à la seconde pension plafonnée.
Que se passe-t-il si mon revenu dépasse le plafond du cumul plafonné ?
Le versement de la pension est réduit ou suspendu à hauteur du dépassement, sur la base d'un examen annuel de la caisse. Un revenu ponctuellement supérieur au plafond n'annule pas les droits futurs mais entraîne une régularisation.
La réforme de 2027 concernera-t-elle les personnes déjà en cumul ?
Non. L'article 102 de la loi n° 2025-1403 du 30 décembre 2025 ne vise que les assurés dont la première liquidation de pension intervient à compter du 1er janvier 2027. Une liquidation intervenue au plus tard le 31 décembre 2026 conserve le régime actuel, y compris en cas de poursuite ou de reprise d'activité après cette date. Pour les autres, le seuil applicable entre l'âge légal et 67 ans est fixé à 7 000 € pour 2027 par décret du 2 novembre 2026, revalorisé chaque année.