
Retraite frontalier suisse : vos trois piliers, vos trimestres, vos démarches
Par Maxime Logerot, dirigeant associé fondateur de Stanislas Retraite, publié le 10/11/2026
Vingt ans de cotisations en Suisse peuvent ne laisser aucune trace sur le relevé de carrière français. Ce n'est pas une erreur de saisie : le relevé ne reporte que ce que les caisses françaises savent, et la Suisse ne leur transmet rien tant que personne ne demande rien. La retraite d'un frontalier suisse repose donc sur trois régimes qui s'ignorent : l'AVS, la LPP et, si vous en avez ouvert un, le troisième pilier.
Un frontalier ne touche pas « une retraite suisse » : il touche une rente de vieillesse suisse, un capital ou une rente de prévoyance professionnelle, et une pension française calculée sur ses seuls trimestres français, mais avec un taux que ses périodes suisses peuvent sauver. Le calcul du montant et le calcul du taux ne se font pas au même endroit, avec les mêmes périodes, ni au même moment. Confondre les deux, c’est se tromper sur l’âge de départ, sur le montant, ou sur les deux.
En bref
- Trois régimes distincts versent : l’AVS (une rente viagère), la LPP (un capital converti en rente ou retiré) et le 3e pilier (une épargne facultative). Aucun des trois n’apparaît sur le relevé de carrière français.
- Les périodes suisses se totalisent avec les françaises pour déterminer le taux de la pension française, en application de l’accord sur la libre circulation des personnes et du règlement (CE) n° 883/2004, applicable à la Suisse depuis le 1er avril 2012.
- Elles n’augmentent jamais le montant français : chaque État verse sa part, et la France proratise au prorata des seuls trimestres français. Le gain apparaît quand le total franchit la durée d’assurance requise pour le taux plein.
- Une seule demande, déposée en France, ouvre la procédure dans les deux pays. La LPP reste à traiter à part, institution par institution.
- Délais : environ six mois avant la date visée pour la demande française, trois à quatre mois avant l’âge de référence pour l’AVS, et, sur le dossier que nous avons publié, un an pour faire enregistrer les périodes suisses sur le relevé.
- Fiscalité : la rente AVS et le capital LPP sont imposables en France pour un résident français, avec CSG, CRDS et CASA sur les revenus de remplacement de source étrangère.
Les trois piliers suisses : qui verse quoi à un frontalier
Premier réflexe à perdre : est de parler de « la » retraite suisse. Un salarié qui traverse la frontière chaque jour cotise à deux assurances obligatoires, et peut s’en ajouter une troisième.
| Pilier | Qui verse | Ce que vous recevez | À quel moment |
|---|---|---|---|
| 1er pilier (AVS) | Caisse de compensation, puis la Caisse suisse de compensation (CSC) dès lors que vous êtes domicilié à l’étranger | Rente mensuelle viagère, calculée sur la durée de cotisation et le revenu annuel moyen | Dès l’âge de référence, 65 ans (63 ans en cas d’anticipation) |
| 2e pilier (LPP) | Votre institution de prévoyance, ou l’institution de libre passage qui détient l’avoir | Capital converti en rente à 6,8 % au minimum, ou prestation en capital | Dès l’âge de référence LPP, selon le règlement de la caisse |
| 3e pilier (3a, 3b) | Banque ou assurance | Épargne, disponibles sur une fenêtre de dix ans autour de l’âge de référence | Au plus tôt cinq ans avant l’âge de référence, au plus tard cinq ans après |
Cette architecture explique une asymétrie que nous rencontrons systématiquement : l’AVS et la LPP ne communiquent pas entre elles, et aucune des deux ne parle à la Caisse nationale d’assurance vieillesse. Personne, dans cette chaîne, ne détient votre carrière complète. C’est au frontalier, ou à celui qui l’accompagne, de reconstituer l’ensemble.
Pourquoi le 2e pilier frontalier est le plus souvent le plus gros morceau. L’AVS verse au maximum 2 520 CHF par mois pour une carrière complète, quelle que soit la rémunération au-delà d’un certain seuil. La LPP, elle, capitalise : sur un salaire élevé et trente ans de carrière, l’avoir accumulé dépasse fréquemment 200 000 CHF. Un capital de 250 000 CHF converti à 6,8 % donne 17 000 CHF de rente annuelle, soit à peu près 1 417 CHF par mois. C’est le pilier qu’on oublie de vérifier, et c’est celui qui pèse le plus.
Le 3e pilier frontalier, lui, ne se voit presque jamais. Il n’est pas obligatoire, il ne relève d’aucune caisse de compensation, et beaucoup de frontaliers en ont ouvert un il y a quinze ans avant de changer d’emploi et de l’oublier.
1er pilier : ce que l’AVS vous versera, et sur quoi vous ne pouvez pas compter
Le montant retraite suisse d’un frontalier dépend de deux variables, et d’aucune autre.
La durée de cotisation. Une rente complète suppose une carrière sans interruption du 1er janvier qui suit vos 20 ans jusqu’à la fin de l’année qui précède votre âge de référence, soit 44 années pour un homme. Chaque année manquante retire au moins 1/44 de la rente, soit environ 2,3 %. Une année d’études non cotisée, une période d’affiliation française de deux ans, un emploi suisse déclaré trop tard : chacun de ces trous se paie à vie.
Le revenu annuel moyen déterminant. Il ne correspond pas au dernier salaire. L’AVS additionne tous les revenus d’activité de la carrière, les revalorise selon l’évolution moyenne des salaires et des prix, y ajoute les bonifications pour tâches éducatives ou d’assistance, puis divise par la durée de cotisation. Un salaire mal enregistré il y a vingt ans pèse donc encore sur la moyenne.
Le montant se lit ensuite dans l’échelle de rentes 44 : pour une durée complète, la rente de vieillesse va de 1 260 à 2 520 CHF par mois en 2026, montants inchangés par rapport au 1er janvier 2025. La rente maximale suppose un revenu annuel moyen d’au moins 90 720 CHF. Pour un couple marié, les deux rentes sont plafonnées ensemble à 3 780 CHF, soit 150 % de la rente maximale. Les tables complètes, avec les montants par tranche de revenu, sont dans notre analyse des barèmes suisses 2026 : AVS, LPP et âges en 2026.
La 13e rente AVS. À partir de 2026, une 13e rente de vieillesse est versée en décembre, égale à un douzième des rentes de vieillesse perçues dans l’année. Le versement est automatique, sans demande, et il ne concerne que les rentes de vieillesse : ni les rentes d’invalidité, ni les rentes de survivants. Un frontalier qui réside en France y a droit comme les autres, dans la mesure où sa rente AVS lui est versée.
Ce que vous ne toucherez pas. Trois prestations suisses s’arrêtent à la frontière, et c’est une source d’incompréhension fréquente chez les frontaliers qui ont connu la Suisse en travaillant avec des collègues résidents :
- les prestations complémentaires à l’AVS et à l’AI, réservées aux personnes domiciliées en Suisse ;
- l’allocation pour impotent de l’AVS ;
- la contribution d’assistance de l’AVS.
La rente elle-même, en revanche, est exportable : un ressortissant d’un État de l’UE, de l’AELE ou d’un État lié à la Suisse par une convention conserve son droit au versement. Le changement d’adresse se déclare à la caisse qui verse, qui transmet le dossier à la Caisse suisse de compensation de Genève : c’est elle qui calcule et paie les rentes des assurés domiciliés à l’étranger.
2e pilier : capital ou rente, avoir de libre passage et retrait
Le 2e pilier fonctionne comme un compte, pas comme une caisse de répartition. Chaque année, l’employeur et le salarié y versent un pourcentage du salaire coordonné, et ce capital est rémunéré.
Les paramètres 2026 de l’assurance obligatoire : affiliation dès 22 680 CHF de salaire annuel chez un même employeur, déduction de coordination de 26 460 CHF, salaire assuré plafonné à 90 720 CHF, bonifications de 7 % du salaire coordonné de 25 à 34 ans, 10 % de 35 à 44 ans, 15 % de 45 à 54 ans, 18 % ensuite, taux d’intérêt minimal de 1,25 %. Beaucoup de caisses assurent au-delà du minimum : c’est leur règlement qui fait foi, et c’est pour cela que deux frontaliers au même salaire n’ont pas le même avoir.
Rente ou capital : ce que dit la loi, ce que dit votre caisse. Le taux de conversion minimal est de 6,8 % : 100 000 CHF d’avoir obligatoire donnent au moins 6 800 CHF de rente par an, soit environ 567 CHF par mois, à vie. Sur la partie surobligatoire, les caisses appliquent souvent un taux inférieur : c’est le certificat de prévoyance qui donne le chiffre réel, pas la brochure.
Côté capital, la loi ouvre un droit au versement du quart de l’avoir de vieillesse sous forme de prestation en capital. Votre institution peut prévoir davantage dans son règlement, jusqu’à la totalité, et le versement peut se faire en trois étapes au plus. Le point à ne pas manquer est le délai : la demande de prestation en capital doit respecter le délai fixé par l’institution, souvent plusieurs mois avant la date de départ. Passé ce délai, la rente s’applique par défaut, et le choix devient irréversible.
L’avoir de libre passage oublié. À chaque changement d’employeur, l’avoir part vers la caisse du nouvel employeur ou vers une institution de libre passage. Après trois ou quatre employeurs, il n’est pas rare qu’une police de libre passage dorme quelque part, sans que personne ne s’en souvienne. La Centrale du 2e pilier, rattachée au Fonds de garantie LPP, effectue cette recherche gratuitement sur demande écrite et indique l’institution qui détient l’avoir. Un compte oublié de 40 000 CHF représente 2 720 CHF de rente annuelle : ce n’est pas une vérification accessoire.
Le retrait en capital avant la retraite. Il n’est possible que dans des cas limités : achat d’un logement, passage à une activité indépendante, départ définitif de Suisse. Pour un frontalier déjà domicilié en France et soumis à l’assurance vieillesse obligatoire française, la part obligatoire ne peut pas être versée en espèces au titre du départ de Suisse : elle reste bloquée sur un compte de libre passage jusqu’à la retraite. La part surobligatoire, elle, peut être versée.
3e pilier : ce qu’il change avant et après la frontière
Le pilier 3a est une épargne liée, ouverte à toute personne exerçant une activité lucrative dont le revenu est soumis à l’AVS, y compris les frontaliers. Ses cotisations sont déductibles des impôts directs suisses, dans une limite annuelle fixée par la Confédération. Les prestations, elles, sont imposées au moment du versement, comme celles du 2e pilier.
Pour un frontalier, l’intérêt du 3e pilier frontalier est double. Il comble d’abord les années où la LPP n’a pas joué, ou n’a joué que sur un salaire coordonné faible : temps partiel, plusieurs employeurs, revenus inférieurs au seuil d’affiliation. Il offre ensuite une souplesse que la LPP n’a pas, avec une fenêtre de versement qui va de cinq ans avant à cinq ans après l’âge de référence.
Le point à vérifier avant d’ouvrir ou d’alimenter un 3a. L’avantage fiscal suisse ne joue que sur un revenu imposé en Suisse. Un frontalier dont le salaire est imposé en France (le cas des cantons couverts par l’accord du 11 avril 1983) ne se trouve pas dans cette situation, et la déduction ne produit alors rien côté français. C’est le premier calcul à faire, avant de comparer les rendements.
Après la frontière. Les prestations de vieillesse du 3a peuvent être versées au plus tôt cinq ans avant l’âge de référence et au plus tard cinq ans après. Un versement anticipé reste possible en cas de départ définitif de Suisse, d’acquisition d’un logement, de passage à une activité indépendante ou de perception d’une rente entière d’invalidité. Le capital est imposé au moment où il sort : en Suisse à la source pour un non-résident, puis selon les règles françaises applicables aux prestations de prévoyance, qui ne se superposent pas exactement à celles du 2e pilier. Ce point se vérifie au cas par cas, avant le retrait et non après.
L’accord sur la libre circulation (ALCP) : comment vos périodes suisses sont totalisées
L’accord sur la libre circulation des personnes, entré en vigueur le 1er juin 2002, étend à la Suisse la coordination européenne des régimes de retraite. Depuis le 1er avril 2012, le règlement (CE) n° 883/2004 s’applique dans les relations entre la Suisse et les États membres.
Cette mécanique repose sur deux temps, et il faut les tenir séparés.
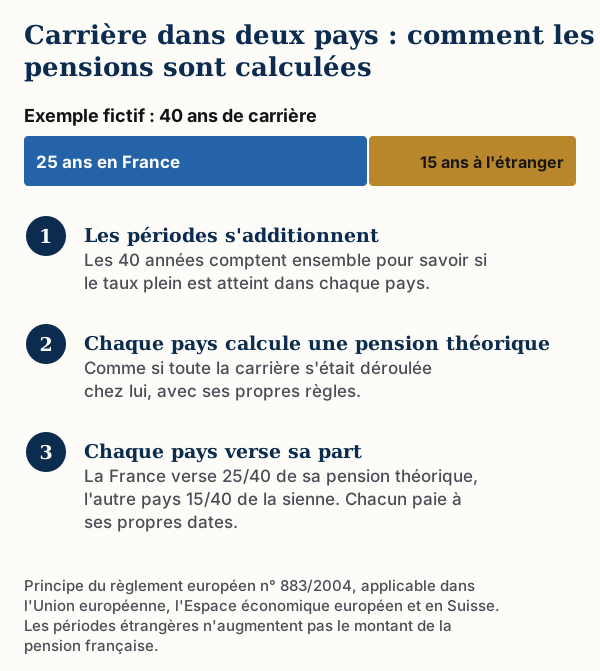
Premier temps, la totalisation. L’organisme compétent de chaque pays additionne vos périodes d’assurance de tous les États concernés, et calcule votre retraite comme si toute la carrière avait été accomplie dans un seul pays. C’est ce calcul qui détermine le taux de la pension : en France, la totalisation sert notamment à fixer le taux à l’âge légal d’ouverture du droit.
Second temps, la proratisation. Le montant théorique ainsi obtenu est réduit en proportion des périodes accomplies dans chaque État, rapportées à la durée d’assurance totale. La France ne verse donc que la fraction correspondant à vos trimestres français.
Un principe gouverne les deux temps : une période ne compte qu’une fois. Des années travaillées simultanément en France et en Suisse ne peuvent pas être additionnées deux fois dans la durée totale. Et une seule demande, déposée dans votre pays de résidence, ouvre la procédure dans tous les pays concernés. C’est écrit noir sur blanc dans le mémento AVS 3.01 : « la présentation d’une seule demande dans le pays de domicile entraîne l’ouverture d’une procédure dans tous les pays concernés ».
Ce cadre est le même pour toutes les carrières européennes. Notre page sur la retraite après une carrière à l’étranger détaille les cas où plusieurs accords se superposent, ce qui arrive dès qu’une carrière comporte un troisième pays.
Ce que les périodes suisses changent pour la durée d’assurance française et le taux plein
C’est ici que se joue la vraie question, et c’est ici que les explications courantes s’arrêtent trop tôt.
La pension française se calcule ainsi : revenu annuel moyen × taux × durée d’assurance rapportée à la durée requise. Le revenu annuel moyen porte sur les 25 meilleures années, dans la limite du plafond mensuel de la sécurité sociale, fixé à 4 005 € en 2026. Le taux varie entre 37,5 % et 50 % selon le nombre de trimestres acquis à l’âge légal.
La durée requise dépend de l’année de naissance :
| Naissance | Trimestres exigés pour le taux plein | Âge de départ possible |
|---|---|---|
| 1962 | 169 | 62 ans et 6 mois |
| Du 1er janvier 1963 au 31 mars 1965 | 170 | 62 ans et 9 mois |
| Du 1er avril 1965 au 31 décembre 1965 | 171 | 63 ans |
| 1966 à 1968 | 172 | 63 ans et 3 mois à 63 ans et 9 mois |
Les périodes suisses ne sont pas des trimestres cotisés en France. Elles ne créent ni salaire, ni points Agirc-Arrco, et n’entrent pas dans le revenu annuel moyen. Elles n’interviennent qu’à un seul endroit : le rapport entre vos trimestres et la durée requise, donc le taux.
Le calcul, en clair. Prenons un frontalier né en 1962, 100 trimestres français et 80 trimestres suisses, avec un revenu annuel moyen de 2 000 €. Son total atteint 180 trimestres pour 169 requis.
- Calcul national seul : 2 000 € × 37,5 % × 100/169 = environ 444 € par mois. Le taux est au plancher, faute de durée.
- Calcul coordonné : le total dépasse la durée requise, le taux passe à 50 %, puis le montant est proratisé : 2 000 € × 50 % × 100/180 = environ 556 € par mois.
- Écart : environ 112 € par mois, soit plus de 1 300 € par an, à vie.
Quand la totalisation ne rapporte rien. Tant que le total reste sous la durée requise, le taux demeure minoré, et si la décote a atteint son plancher de 37,5 %, la proratisation ramène le montant au niveau du calcul national. Le bénéfice devient net le jour où les périodes suisses font franchir le seuil. C’est la seule question qui compte : combien de trimestres vous manque-t-il avant totalisation, et les périodes suisses les comblent-elles ? Une personne à cinq trimestres du seuil est dans une situation radicalement différente d’une personne à quarante trimestres du seuil.
La comparaison est faite par la caisse, pas par vous. L’organisme français effectue le calcul national et le calcul coordonné et retient le plus favorable. Encore faut-il que les périodes suisses soient sur le relevé au moment du calcul : c’est tout l’enjeu des démarches qui suivent.
Et si vous n’avez rien totalisé. À 67 ans, le taux plein est acquis quel que soit le nombre de trimestres. C’est l’option par défaut pour ceux qui n’atteignent jamais la durée requise, au prix de plusieurs années de pension non perçues, ce qui pèse souvent plus lourd que la décote.
Les démarches : quel formulaire, quelle caisse, dans quel ordre
L’ordre des opérations n’est pas neutre. Faites-les dans le mauvais ordre et vous découvrirez un trou sur le relevé au moment où la caisse calcule, c’est-à-dire trop tard.
1. Reconstituer la carrière. Trois documents de départ : le relevé de carrière français, l’extrait du compte individuel AVS et les certificats de prévoyance de chaque institution LPP, y compris les polices de libre passage. Ce sont ces pièces qui permettent de repérer ce qui manque, et où.
2. Faire enregistrer les périodes suisses sur le relevé français. C’est une démarche distincte de la demande de retraite, adressée à la caisse française, avec les attestations des périodes suisses. Tant qu’elle n’est pas aboutie, le relevé affiche une durée d’assurance incomplète et la caisse calculera sur cette base.
3. Déposer une seule demande, en France. Vous déposez votre demande auprès de la caisse de retraite de votre dernière affiliation en France (Carsat ou Cnav, CGSS, MSA), en ligne ou par courrier, en indiquant les États où vous avez travaillé. La caisse examine vos droits dans le cadre le plus avantageux et transmet la demande aux organismes suisses par échange dématérialisé. Vous n’avez donc pas à remplir vous-même un formulaire de liaison.
4. Ce que fait chaque institution suisse. C’est ici que les frontaliers se perdent, parce qu’il n’existe pas une « caisse de retraite suisse pour frontalier » mais trois interlocuteurs différents :
- la Caisse suisse de compensation (CSC), à Genève, pour la rente AVS : c’est elle qui est compétente dès lors que vous êtes domicilié à l’étranger, et c’est elle qui calcule et verse ;
- votre institution de prévoyance pour la LPP, ou l’institution de libre passage qui détient l’avoir, chacune à contacter directement, sans circuit coordonné ;
- votre banque ou assureur pour le 3e pilier.
Si vous devez vous adresser directement à l’AVS, le formulaire de demande de rente de vieillesse porte le numéro 318.370.
5. Vérifier l’enregistrement, puis la notification. Un enregistrement annoncé n’est pas un enregistrement exact. Nous contrôlons ligne à ligne : dates de début et de fin, employeurs, salaires, années manquantes. C’est fastidieux et c’est là que se trouvent les écarts.
6. Trancher le choix capital ou rente LPP. Dans le délai fixé par le règlement de l’institution, avec l’accord écrit du conjoint si vous êtes marié.
Sur un dossier suisse, la répartition des rôles est simple. Nous reconstituons la carrière, repérons les périodes absentes, préparons les demandes et les courriers aux caisses françaises et suisses, relançons par écrit et vérifions l’enregistrement puis les notifications. Vous signez les formulaires, fournissez les pièces que vous êtes seul à détenir, et décidez vous-même du choix capital ou rente : nous ne vendons aucun produit et ne conseillons aucun placement.
Les délais constatés, du relevé au premier versement
Les délais officiels existent, et ils ne disent pas tout.
Le CLEISS conseille de formuler la demande de pension environ six mois avant l’âge légal de départ. Le mémento AVS recommande de déposer la demande de rente trois à quatre mois avant l’âge de référence. Ce sont les délais d’instruction, ceux que les organismes annoncent.
Il en manque un, et c’est le plus long : l’enregistrement des périodes suisses sur le relevé français. Sur le dossier que nous avons publié, la demande de prise en compte est partie fin 2025, une relance écrite a été nécessaire six mois plus tard, et l’enregistrement est arrivé un an après la demande initiale. Un an pour que les trimestres suisses apparaissent, alors qu’ils existaient depuis plus de vingt ans.
Ce délai ne s’ajoute pas au premier : il le précède. Si vous lancez la demande de prise en compte au moment de déposer votre retraite, l’instruction se fait sur un relevé incomplet, et l’enregistrement arrive après le calcul. Il faut alors demander une révision, avec la date de départ déjà figée. C’est la raison pour laquelle nous visons un lancement dix-huit mois avant la date souhaitée.
Un an n’est pas une règle générale : c’est ce que nous avons constaté sur un dossier documenté, avec une relance. Certains dossiers passent en quelques mois. Aucun organisme ne s’engage sur un délai.
La fiscalité française de la rente AVS et du capital LPP
L’imposition retraite frontalier suisse suit la convention franco-suisse du 9 septembre 1966, et la première question à poser est : d’où vient la pension ?
La rente AVS est imposable en France. L’administration fiscale le dit explicitement : si la pension n’a pas été imposée en Suisse, ce qui est notamment le cas de certaines prestations AVS et AI du 1er pilier, elle se déclare en France comme une retraite du secteur privé. Concrètement : montant converti en euros, formulaire n° 2047 pour les revenus encaissés à l’étranger, puis report sur la déclaration n° 2042 en case 1AM ou 1BM selon le déclarant.
Les pensions du secteur privé suisse ne sont imposables qu’en France. L’article 20 de la convention attribue le droit d’imposer à l’État de résidence du bénéficiaire. Pour un frontalier retraité en France, une rente LPP issue d’un employeur privé est donc imposée en France, et non en Suisse.
Une exception qui ne concerne que certains publics. Les pensions payées par la Suisse au titre de fonctions publiques à une personne de nationalité suisse restent imposables en Suisse, avec un crédit d’impôt en France (case 8TK). Un ancien agent public suisse de nationalité française, lui, relève du régime des pensions privées.
Le capital LPP suit la même logique. Par un échange de lettres des 14 février et 2 juin 2006, les autorités compétentes des deux pays ont précisé que les prestations de retraite en capital des salariés du secteur privé comme du secteur public ont la nature de pensions au sens de la convention. Elles sont donc imposables en France. En pratique, un capital versé en une fois peut, sur option et sous conditions, relever d’un prélèvement forfaitaire plutôt que du barème : la notice de l’administration fiscale fixe les cas, et la comparaison avec le barème se calcule.
L’impôt suisse à la source sur le capital se récupère. L’institution suisse prélève en général un impôt à la source sur un capital versé à un non-résident. Le remboursement se demande à l’administration des contributions du canton où l’institution de prévoyance a son siège, au plus tard dans les trois ans suivant l’échéance de la prestation. Passé ce délai, le droit est perdu, et trois ans passent vite quand on attend la première déclaration.
CSG retraite frontalier suisse : ce qui s’ajoute à l’impôt. Les revenus de remplacement de source étrangère, dont les pensions suisses, peuvent être soumis à la CSG, à la CRDS et à la CASA. La notice n° 2041-GG détaille les conditions et les seuils d’exonération applicables. Un frontalier poly-pensionné, qui perçoit à la fois une retraite française et une retraite suisse, relève de ce cas de figure : c’est le profil où les erreurs de déclaration sont les plus fréquentes.
Le calendrier conseillé
Deux calendriers se superposent, et ils ne sont pas alignés : l’âge de départ français et l’âge de référence suisse.
Côté suisse, l’âge de référence est de 65 ans pour les hommes. Pour les femmes, il est relevé de trois mois par an : 64 ans et 3 mois pour la génération 1961, 64 ans et 6 mois pour 1962, 64 ans et 9 mois pour 1963, 65 ans à partir de 1964. La rente peut être anticipée dès 63 ans (dès 62 ans pour les femmes nées entre 1961 et 1969), avec une réduction de 6,8 % par année d’anticipation, ou ajournée de un à cinq ans avec une majoration.
Côté français, l’âge légal dépend de la génération : 62 ans et 6 mois pour 1962, 62 ans et 9 mois pour 1963 à mars 1965, 63 ans pour avril à décembre 1965, puis 63 ans et 3 mois et au-delà.
La retraite anticipée frontalier suisse pose donc une question de séquence, pas de montant. Un frontalier né en 1962 peut liquider sa pension française à 62 ans et 6 mois, mais il n’ouvrira sa rente AVS qu’à 64 ans et 6 mois, sauf à anticiper avec réduction. Anticiper l’AVS de dix-huit mois pour accompagner un départ français coûte environ 10 % de rente, à vie. À l’inverse, attendre l’AVS pour liquider la pension française fait perdre des trimestres de pension sans rien gagner côté suisse.
Le calendrier que nous suivons :
- 5 ans avant : reconstituer la carrière, demander l’extrait du compte individuel AVS, vérifier les avoirs de libre passage auprès de la Centrale du 2e pilier, contrôler les trous éventuels tant que la prescription de cinq ans n’est pas acquise.
- 3 ans avant : lancer la demande de prise en compte des périodes suisses auprès de la caisse française.
- 18 mois avant : vérifier que l’enregistrement est bien intervenu, et relancer si ce n’est pas le cas.
- 6 mois avant : déposer la demande de retraite française, en mentionnant les périodes suisses.
- 3 à 4 mois avant l’âge de référence AVS : s’assurer que la procédure suisse est ouverte, et que la CSC dispose de vos coordonnées.
- Avant la liquidation LPP : rendre le choix capital ou rente dans le délai du règlement, avec une comparaison chiffrée après impôts.
Pour les frontaliers du Haut-Rhin et du Bas-Rhin, ce calendrier se cale aussi sur les habitudes des caisses locales ; notre page d’expert retraite à Mulhouse rassemble les points de contact et les spécificités de la région.
Les erreurs fréquentes, et celle que nous voyons le plus
Croire que les périodes suisses augmentent la pension française. Elles n’ajoutent ni salaire ni point. Elles agissent sur le taux, uniquement lorsque le total atteint la durée requise.
Attendre la demande de retraite pour faire enregistrer les périodes suisses. Un an de délai constaté, qui s’ajoute alors à l’instruction et fait glisser la date de départ.
Oublier un compte de libre passage. Après plusieurs employeurs, une police dormante représente parfois plusieurs milliers de francs de rente annuelle.
Choisir rente ou capital hors délai. Le règlement de la caisse fixe une échéance pour la demande de capital. Passée, la rente s’applique.
Confondre les trois institutions suisses. La caisse de compensation, la Caisse suisse de compensation et l’institution de prévoyance ne traitent pas les mêmes prestations. Écrire à la mauvaise adresse fait perdre des mois.
Et celle que nous voyons le plus : le relevé est exact, mais incomplet. C’est l’anomalie que nous documentons le plus souvent chez les frontaliers, et ce n’est pas une erreur de la caisse. Le relevé français reporte fidèlement ce que les caisses françaises connaissent : il s’arrête à la frontière. Un dossier publié sur ce site en donne la mesure exacte : une salariée en Suisse depuis plus de vingt ans, un relevé français de 80 trimestres pour 169 requis, et 184 trimestres après enregistrement des périodes suisses, dont 104 accomplis en Suisse. Le départ au taux plein devenait possible dès 64 ans au lieu de 67. Le récit complet, chiffres et pièces à l’appui, est dans ce dossier : vingt ans de travail en Suisse absents du relevé français.
C’est aussi la raison pour laquelle nous commençons toujours par le document lui-même. Vous pouvez déposer votre relevé de carrière en PDF sur notre analyse de relevé de carrière : l’outil affiche en quelques secondes le nombre de points à vérifier, gratuitement, et le document reste sur votre appareil. Au-delà, le conseil retraite frontalier suisse que nous délivrons prend deux formes : le tutoriel personnalisé, à partir de 500 € HT, qui vous remet pour chaque erreur la pièce à réunir, l’organisme à saisir et la démarche à suivre ; et la mission complète, à partir de 2 000 € HT, de l’audit régime par régime jusqu’au premier versement de vos pensions. Si vous préférez d’abord exposer votre situation (un employeur suisse oublié, une année sans cotisation, un départ déjà envisagé), écrivez-nous : nous vous dirons ce qu’il faut vérifier en premier.
Les dossiers alsaciens sont décrits sur nos pages expert retraite à Mulhouse et expert retraite à Strasbourg.
Sources et références.
- CLEISS, Votre retraite après avoir travaillé en France, dans un autre État de l'UE/EEE ou en Suisse (totalisation, proratisation, dépôt six mois avant)
- CLEISS, Le régime suisse de sécurité sociale (salariés)
- Centre d'information AVS/AI, mémento 3.01 Rentes de vieillesse, état au 1er janvier 2026
- OFAS, Prévoyance vieillesse dans la prévoyance professionnelle
- OFAS, Le troisième pilier
- Centrale de compensation, Droit au paiement d'une rente AVS hors de la Suisse
- Service-Public.fr, Trimestres nécessaires pour une retraite à taux plein (F35063)
- impots.gouv.fr, Retraités de Suisse (modifié le 12 mai 2026)
- BOFiP, BOI-INT-CVB-CHE-10-20-60, convention fiscale franco-suisse : pensions et rentes
Questions fréquentes.
Le 13e mois AVS est-il versé aux frontaliers qui vivent en France ?
Oui. Toute personne qui a droit à une rente de vieillesse en décembre reçoit la 13e rente, y compris si elle réside à l'étranger, et sans démarche. Le montant correspond à un douzième des rentes de vieillesse versées dans l'année. Les rentes d'invalidité et de survivants n'y ouvrent pas droit.
À quel âge un frontalier peut-il toucher sa rente AVS ?
65 ans pour les hommes. Pour les femmes, l'âge dépend de l'année de naissance : 64 ans et 3 mois en 1961, 64 ans et 6 mois en 1962, 64 ans et 9 mois en 1963, 65 ans à partir de 1964. L'anticipation est possible dès 63 ans, avec 6,8 % de réduction par année ; les femmes nées entre 1961 et 1969 peuvent anticiper dès 62 ans, avec des taux réduits selon leur revenu.
Faut-il demander la retraite française et la rente suisse en même temps ?
Une seule demande suffit à ouvrir la procédure dans les deux pays, mais chaque État applique son propre âge. Déposer en France à 62 ans et demi n'avance pas l'ouverture de la rente AVS, fixée à l'âge de référence suisse ou à la date d'anticipation que vous avez choisie. Les deux dates se décident ensemble, elles ne se déclenchent pas ensemble.
Que se passe-t-il si ma durée de cotisation AVS est incomplète ?
La rente est partielle : chaque année manquante retire au moins 1/44, soit environ 2,3 %. Les années cotisées entre 18 et 20 ans peuvent, dans certains cas, combler une lacune, et les bonifications pour tâches éducatives ou d'assistance entrent dans le calcul. En revanche, l'assurance facultative AVS/AI est réservée aux personnes résidant hors de l'Union européenne et de l'AELE : un frontalier qui vit en France n'y a pas accès pour rattraper ses trous.
Le capital LPP est-il imposé deux fois ?
Non, mais il faut demander le remboursement. La Suisse prélève un impôt à la source sur le capital versé à un non-résident ; la France impose le même capital comme une pension. Le remboursement de l'impôt suisse se demande au canton où l'institution de prévoyance a son siège, dans les trois ans suivant l'échéance. Sans demande, l'impôt suisse reste acquis au canton.
Puis-je cumuler ma rente AVS et un emploi en France ?
Les deux régimes ne posent pas les mêmes conditions, et un départ mal séquencé peut coûter cher sur la pension française. Ce point se traite avant la liquidation, pas après le premier versement.
Mon relevé affiche 80 trimestres alors que j'ai travaillé vingt ans en Suisse : est-ce une erreur ?
Non. Le relevé est exact, il est incomplet. Les périodes suisses n'y entrent qu'après une demande de prise en compte, et après un échange entre les caisses des deux pays. Tant que cette demande n'est pas faite, la durée affichée reste celle des seuls trimestres français, et c'est sur cette base que la caisse calculerait.