
Indemnité de départ à la retraite : ce que le barème légal ne dit pas
Par Maxime Logerot, dirigeant associé fondateur de Stanislas Retraite, publié le 10/11/2026
Quatre lignes suffisent au Code du travail pour fixer l'indemnité de départ à la retraite. Ces quatre lignes ne disent rien de ce que vous toucherez. Entre le montant plancher de l'article D1237-1 et la somme qui arrive sur votre compte, il y a une convention collective qui peut doubler la mise, un salaire de référence à choisir entre deux modes de calcul, des cotisations sociales, de la CSG, de la CRDS et un impôt sur le revenu. L'indemnité départ retraite que vous croyez acquise se joue dans cet intervalle, et c'est là que les erreurs se logent.
Voici la chaîne complète, texte par texte, avec les dates de vérification.
Indemnité de départ à la retraite : l’essentiel en cinq points
- Trois conditions cumulatives : un départ à votre initiative, au moins dix ans d’ancienneté, et la liquidation effective de votre retraite de base au moment du départ (fiche F13965, vérifiée le 1er janvier 2026).
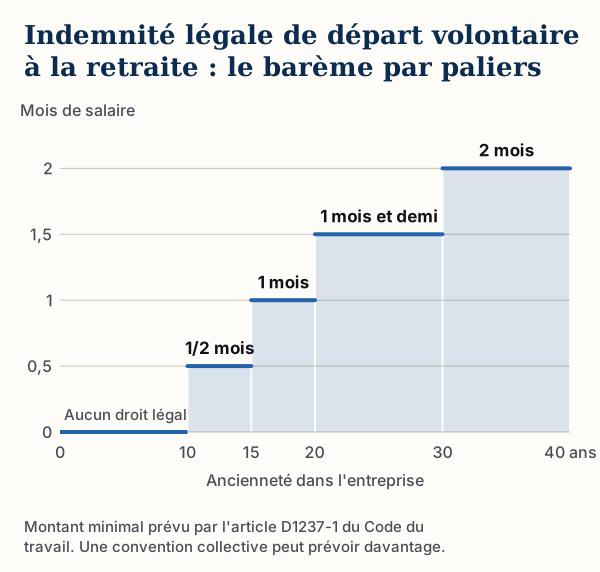
- Un barème en forfait par palier, pas en mois par année : un demi-mois de 10 à 15 ans, un mois de 15 à 20 ans, un mois et demi de 20 à 30 ans, deux mois au-delà de 30 ans (article D1237-1).
- La convention collective peut payer davantage, et ouvrir le droit avant les dix ans. Le montant le plus élevé s’applique, sans cumul.
- Le salaire de référence se choisit : la moyenne des douze derniers mois divisée par douze, ou le tiers des trois derniers mois. Le plus favorable des deux.
- Le départ volontaire est intégralement soumis à cotisations, à la CSG-CRDS et à l’impôt. La mise à la retraite, elle, bénéficie d’une exonération partielle. Deux régimes, deux nets.
Qui a droit à l’indemnité de départ volontaire à la retraite ?
Les trois conditions, dans l’ordre où l’employeur les contrôle. Un départ à votre initiative et non une mise à la retraite décidée par lui. Dix ans d’ancienneté au moins dans l’entreprise. Et une demande de liquidation de votre pension de base auprès de la caisse dont vous relevez au moment du départ. La fiche officielle précise deux points que l’on oublie : l’indemnité de départ volontaire à la retraite ne peut être accordée qu’une seule fois, et le préavis à respecter est celui du licenciement.
Conséquence directe : si vous quittez l’entreprise avant de liquider votre retraite, par exemple pour un dispositif de préretraite, le droit ne s’ouvre pas. Le départ et la liquidation doivent coïncider.
Ce que « dix ans » veut dire exactement. L’ancienneté s’apprécie à la date de la rupture, et une année incomplète est retenue au prorata des mois complets. Les suspensions du contrat ne rompent pas l’ancienneté, mais la période de suspension n’entre pas en compte pour la durée exigée (article L1234-11). Nous revenons sur ce point à propos de l’arrêt maladie, parce qu’il fait basculer des dossiers entiers d’un palier à l’autre.
Les dirigeants n’ont pas de droit légal. Président de SAS, gérant de SARL : le régime de l’indemnité de départ à la retraite suppose un contrat de travail. Nous avons détaillé ce cas séparément dans l’indemnité de départ à la retraite du dirigeant, qui n’obéit pas aux mêmes textes.
Le barème légal, palier par palier
L’article D1237-1 fixe un taux minimum, et la fiche officielle en donne la lecture par tranches d’ancienneté. Pour un salaire de référence de 2 600 €, voici ce que cela produit :
| Ancienneté | Indemnité minimale | Montant pour un salaire de référence de 2 600 € |
|---|---|---|
| 10 ans minimum et moins de 15 ans | 1/2 mois de salaire | 1 300 € |
| 15 ans minimum et moins de 20 ans | 1 mois de salaire | 2 600 € |
| 20 ans minimum et moins de 30 ans | 1 mois et demi de salaire | 3 900 € |
| Au moins 30 ans | 2 mois de salaire | 5 200 € |
C’est un forfait par palier, pas une multiplication. Une lecture rapide fait parfois prendre « un demi-mois après dix ans d’ancienneté » pour un demi-mois par année, et attendre cinq mois de salaire à dix ans. Le texte ne dit rien de tel : il donne un montant forfaitaire, qui ne progresse pas d’année en année. Un salarié de 14 ans et 11 mois d’ancienneté touche un demi-mois. Le même salarié, deux mois plus tard, en touche deux fois plus.
L’effet de falaise, et ce qu’il implique pour une date de départ. Entre 14 ans et 10 mois et 15 ans et un mois, le montant passe de 1 300 € à 2 600 € de brut. Entre 29 ans et 11 mois et 30 ans, il passe de 3 900 € à 5 200 €. Deux mois de présence peuvent donc valoir plus qu’une augmentation. C’est le premier arbitrage à poser avant d’envoyer sa lettre.
Un plancher, jamais un plafond. Le texte dit « au moins égal à ». L’indemnité légale de départ à la retraite est donc le montant en dessous duquel l’employeur ne peut pas descendre, pas celui qu’il doit verser. Presque toujours, un autre texte prévoit davantage.
Quand la convention collective paie plus que le barème
Indemnité de départ à la retraite convention collective : les trois textes à comparer. La convention de branche, l’accord d’entreprise ou d’établissement, et votre contrat de travail. La règle de lecture est celle du plus favorable au salarié, avec une nuance que les comparateurs en ligne passent sous silence : un accord d’entreprise s’applique même s’il est moins favorable que la convention de branche, à condition de rester au moins aussi favorable que le Code du travail. Les textes ne se cumulent pas, le montant le plus élevé l’emporte.
Ce qu’une convention peut changer. Selon la branche, la convention peut prévoir un barème plus élevé que le minimum légal, ouvrir le droit avant dix ans d’ancienneté, ou fixer sa propre définition du salaire et de la période de référence. Une prime qui tombe entre la lettre de départ et le départ effectif peut alors entrer, ou non, dans le calcul. Seule la lecture de l’article conventionnel applicable permet de le dire.
Où trouver votre texte. L’identifiant de convention (IDCC) figure sur le bulletin de paie. À partir de là, trois outils : la fiche par branche du Code du travail numérique, le simulateur officiel d’indemnité de départ à la retraite de service-public.gouv.fr, et la lecture de l’article conventionnel lui-même. Le simulateur est un point de départ utile. Il ne remplace pas la vérification de la clause, parce qu’il applique un barème sans regarder votre ancienneté réelle ni vos périodes à temps partiel.
Le salaire de référence : quel mois, quel tiers, quelle moyenne
Indemnité de départ à la retraite : calcul du salaire de référence. Deux modes, et le plus avantageux pour vous s’applique : le douzième de la rémunération brute des douze derniers mois précédant le départ, ou le tiers de la rémunération brute des trois derniers mois. Dans le second cas, toute prime annuelle ou exceptionnelle versée pendant ces trois mois est recalculée sur trois mois : une prime annuelle de 550 € compte pour 137,50 €.
Les deux modes ne divergent que si la rémunération a bougé en fin de carrière. C’est le point que les pages classées énoncent sans jamais le montrer. Avec un salaire stable, les deux formules donnent exactement le même résultat, prime annuelle comprise, puisque la prime est annualisée dans un cas et diluée dans l’autre. Toute la question est donc de savoir ce qui s’est passé au cours des douze derniers mois.
- Salaire stable de 2 500 €, prime annuelle de 3 000 €. Douze mois : (30 000 + 3 000) / 12 = 2 750 €. Trois mois : (7 500 + 750) / 3 = 2 750 €. Aucun écart.
- Salaire passé de 2 200 € à 3 000 € il y a trois mois. Douze mois : 2 400 €. Trois mois : 3 000 €. Le tiers des trois derniers mois l’emporte de 600 €, soit 300 € d’indemnité en plus à un demi-mois de barème.
- Passage à mi-temps à 1 500 € sur les trois derniers mois, après neuf mois à 3 000 €. Douze mois : 2 625 €. Trois mois : 1 500 €. La moyenne des douze mois l’emporte de 1 125 €.
La règle de trois tient en une phrase : une rémunération qui monte appelle le tiers des trois derniers mois, une rémunération qui baisse appelle la moyenne des douze mois. Un temps partiel de fin de carrière fait partie de la seconde catégorie.
Ce que l’employeur oublie le plus souvent. Il retient le dernier salaire connu, sans comparer les deux modes, sans réintégrer les éléments variables et sans vérifier la période. Or l’employeur n’a aucune obligation de vous signaler qu’un autre calcul vous était plus favorable : c’est à vous de demander les deux chiffrages, écrits.
Imposable ou exonérée ? Cotisations sociales de l’indemnité
Indemnité de départ à la retraite imposable : ce que dit la fiche fiscale. En cas de départ volontaire hors plan de sauvegarde de l’emploi, l’indemnité est imposable en totalité, dans la catégorie des traitements et salaires, et elle est soumise à cotisations de Sécurité sociale, à la CSG et à la CRDS (fiche F13965 ; page « Indemnités de retraite » d’impots.gouv.fr, modifiée le 8 avril 2026). Elle est déclarée en salaires, case 1AJ ou 1BJ, et elle est en général déjà préremplie par l’administration.
Les prélèvements sociaux, chiffre par chiffre. La CSG est de 9,2 % et la CRDS de 0,5 %, calculées sur 98,25 % du brut, dans la limite de 192 240 €, soit 9,53 % du brut au total. La CSG comprend 6,8 % déductibles du revenu imposable et 2,4 % qui ne le sont pas (fiche F2302, vérifiée le 1er janvier 2026). S’y ajoutent les cotisations salariales de droit commun, dont l’assurance vieillesse.
L’impôt se paie en deux temps. D’abord au versement : le prélèvement à la source s’applique sur la totalité du montant imposable, ce qui allège d’autant le chèque que vous recevez. Ensuite à la déclaration : vous pouvez demander le système du quotient de l’article 163-0 A du Code général des impôts en reportant le montant imposable en case 0XX de la déclaration 2042-C, et en le retirant des salaires. L’administration ajoute alors un quart de l’indemnité à vos revenus ordinaires, calcule le supplément d’impôt et le multiplie par quatre. Si la retenue à la source a été supérieure à l’impôt dû, le surplus est remboursé l’été suivant.
Le quotient ne fait pas de miracle : il ne change rien si l’indemnité reste dans votre tranche habituelle. Il devient décisif quand elle vous fait grimper de tranche, et il abaisse aussi le revenu fiscal de référence, ce qui compte pour certaines prestations.
La mise à la retraite suit un autre régime. L’indemnité de mise à la retraite est exonérée de cotisations de Sécurité sociale sur la part inférieure à 96 120 €, si son montant total reste sous 480 600 €. La CSG et la CRDS suivent des règles d’exonération propres, à vérifier sur la fiche officielle pour l’année du versement. À l’impôt sur le revenu, elle n’est exonérée que dans la limite du plus élevé de trois montants : l’indemnité légale ou conventionnelle, sans limitation ; la moitié de l’indemnité perçue, dans la limite de 235 500 € ; ou le double de la rémunération annuelle brute de l’année précédente, dans la même limite. Seul l’excédent se déclare. Ces deux plafonds de 235 500 € sont ceux indiqués par impots.gouv.fr pour 2025 : ils sont à recontrôler pour l’année de votre versement.
Autrement dit, un euro d’indemnité de mise à la retraite vaut plus qu’un euro d’indemnité de départ volontaire, avant comme après impôt. Ce n’est pas un détail de second ordre quand les deux voies sont ouvertes.
Trois hypothèses chiffrées, du barème au net
Aucune des trois situations ci-dessous n’est un dossier réel, et aucune ne décrit un client du cabinet : ce sont des hypothèses arithmétiques, posées pour montrer la chaîne de calcul de bout en bout.
Hypothèses de taux, valables pour les trois lignes : salarié non-cadre du secteur privé, cotisations salariales de 11,31 % du brut (vieillesse 6,90 % plafonnée et 0,40 % déplafonnée, Agirc-Arrco 3,15 %, contribution d’équilibre généralisée 0,86 %, le salaire de référence restant sous le plafond de la Sécurité sociale, donc sans contribution d’équilibre technique), CSG-CRDS de 9,53 % du brut, ni prévoyance ni frais de santé, et une tranche marginale d’imposition à 30 % sans quotient.
Calcul indemnité de départ à la retraite : la chaîne complète.
| Hypothèse | Ancienneté | Mois de barème | Salaire de référence | Brut | Cotisations 11,31 % | CSG-CRDS 9,53 % | Net avant impôt | Base imposable | Impôt à 30 % | Net après impôt |
|---|---|---|---|---|---|---|---|---|---|---|
| A | 14 ans 10 mois | 0,5 | 2 600 € | 1 300,00 € | 147,03 € | 123,89 € | 1 029,08 € | 1 066,12 € | 319,84 € | 709,24 € |
| B | 15 ans 1 mois | 1 | 2 600 € | 2 600,00 € | 294,06 € | 247,78 € | 2 058,16 € | 2 132,23 € | 639,67 € | 1 418,49 € |
| C | 30 ans | 2 | 3 200 € | 6 400,00 € | 723,84 € | 609,92 € | 5 066,24 € | 5 248,58 € | 1 574,57 € | 3 491,67 € |
Ce que le tableau montre, et ce qu’il ne montre pas. Entre A et B, il n’y a que deux mois d’ancienneté : le brut double et le net augmente de 709 €. Aucun placement ne rapporte cela, et c’est pourtant la décision la plus banale d’une fin de carrière.
Autre lecture, moins intuitive : dans ces hypothèses, il reste 54,6 % du brut dans les trois cas. Le net est proportionnel au brut, parce que tous les prélèvements le sont. Ce n’est donc ni le taux d’imposition ni les cotisations qui font varier le montant versé, mais le nombre de mois de barème et le salaire de référence. La fiscalité, elle, ne départage que les situations de bord : la même hypothèse C avec une tranche marginale à 41 % laisserait un impôt de 2 151,92 € et un net de 2 914,32 €, soit 577 € de moins, ce qui rend l’option pour le quotient beaucoup plus intéressante.
Enfin, le net avant impôt n’est pas ce que vous encaissez le jour du solde de tout compte : le prélèvement à la source est retenu sur la totalité du montant imposable, et c’est la déclaration qui rétablit ensuite l’équilibre.
Départ volontaire ou mise à la retraite : deux régimes, deux montants
| Départ volontaire à la retraite | Mise à la retraite | |
|---|---|---|
| Qui décide | Le salarié | L’employeur |
| Ancienneté exigée | 10 ans minimum | Aucune condition de même nature dans la fiche officielle |
| Barème | 1/2, 1, 1,5 puis 2 mois de salaire | 1/4 de mois par année jusqu’à 10 ans, puis 1/3 de mois par année |
| Ancienneté retenue | À la date de la rupture | Jusqu’à la fin du préavis, même non accompli |
| Cotisations | Sécurité sociale, CSG et CRDS en totalité | Exonération sur la part sous 96 120 € |
| Impôt sur le revenu | Imposable en totalité | Exonération partielle, dans les limites légales |
L’écart de montant n’est pas marginal. La fiche officielle donne l’exemple d’une mise à la retraite avec 12 ans et 9 mois d’ancienneté et 2 200 € de salaire de référence : 7 516,67 €. Le même salarié, avec la même ancienneté et le même salaire, partant de sa propre initiative, relève du barème à un mois, soit 2 200 €. Un rapport de 3,4, avant même de parler d’impôt.
Ce que la comparaison ne dit pas. La mise à la retraite n’est pas un choix : elle est décidée par l’employeur, dans les conditions d’âge et de procédure des articles L1237-5 à L1237-8 du Code du travail, et l’indemnité de mise à la retraite ne se négocie pas à la baisse comme une faveur. Un salarié qui demande sa retraite ignore parfois que la voie inverse existait, avec un montant bien supérieur. À l’inverse, un employeur qui évoque une mise à la retraite alors que les conditions ne sont pas réunies commet une rupture abusive. Dans les deux sens, la question mérite d’être posée avant la lettre, pas après.
Dernier point, valable pour les deux voies : l’indemnité ne peut être accordée qu’une seule fois. Un premier versement, même partiel, ferme le droit.
Arrêt maladie et temps partiel : ce que deviennent l’ancienneté et le salaire de référence
Indemnité de départ à la retraite et arrêt maladie. Le contrat est suspendu, pas rompu : l’ancienneté n’est pas rompue. Mais l’article L1234-11 ajoute que la période de suspension n’entre pas en compte pour la détermination de la durée d’ancienneté exigée. Et pour le calcul du montant, seules les suspensions assimilées à du travail effectif sont retenues : congés payés, accident du travail ou maladie professionnelle, congé maternité. Un arrêt maladie ordinaire n’en fait pas partie.
La conséquence est arithmétique et cruelle. Dix-huit mois d’arrêt dans les trois dernières années peuvent faire passer un dossier de 15 ans à 13 ans et 6 mois d’ancienneté utile, donc du palier à un mois à celui d’un demi-mois : 2 600 € au lieu de 1 300 € dans notre exemple. Un arrêt de trois mois en fin de carrière peut aussi faire perdre le seuil des dix ans.
Calcul indemnité de départ à la retraite et arrêt maladie : trois vérifications. D’abord, demandez le décompte de l’ancienneté mois par mois, en distinguant les périodes travaillées, les périodes assimilées et les périodes d’arrêt ordinaire. Ensuite, lisez ce que votre convention prévoit : beaucoup assimilent l’arrêt maladie à du travail effectif pour l’ancienneté, ce qui règle le problème. Enfin, contrôlez le salaire de référence, car les indemnités journalières ne sont pas un salaire versé par l’employeur et les mois d’arrêt pèsent sur les deux modes de calcul. Nous détaillons le raisonnement dans notre page sur la retraite et l’arrêt maladie, car les mêmes périodes jouent aussi sur les trimestres.
Le temps partiel, une double peine apparente. La règle est explicite : si vous avez travaillé à temps plein et à temps partiel dans la même entreprise, l’indemnité est calculée proportionnellement à la durée passée dans chaque régime. L’exemple de la fiche officielle est parlant : 11 ans d’ancienneté, dont 9 à temps plein puis 2 à mi-temps, avec un salaire de 2 400 € à temps plein et 1 200 € à mi-temps. La base retenue est de (2 400 × 9 / 11) + (1 200 × 2 / 11) = 2 181,82 €, et l’indemnité d’un demi-mois s’élève à 1 090,91 €.
Le salaire est donc minoré par le temps partiel, puis pondéré une seconde fois par la durée. Deux mécanismes qui se cumulent, et que personne ne reconstitue à la main. C’est exactement là que le choix entre la moyenne des douze mois et le tiers des trois derniers mois prend tout son sens : si le passage à temps partiel est récent, la moyenne des douze mois conserve des mois à temps plein.
Une troisième voie, encore peu utilisée. Un accord collectif peut prévoir que l’indemnité de départ serve à maintenir tout ou partie de votre rémunération si vous demandez à travailler à temps partiel en fin de carrière, le reliquat vous étant versé. Le même mécanisme est décrit dans notre page sur la retraite à temps partiel. Attention toutefois à la contrepartie, que nous abordons au point suivant.
Choisir la date de départ : l’effet sur l’indemnité et sur la pension
Quatre choses se décident à la même date, et ils sont rarement regardés ensemble.
- Le palier de barème. Quelques semaines suffisent à franchir un seuil, comme le montrent les hypothèses A et B.
- La fenêtre du salaire de référence. Une prime, une augmentation ou un passage à temps partiel qui tombe dans les trois ou douze derniers mois modifie le montant. Il y a des dates qui coûtent cher, et elles ne s’annoncent pas.
- L’année d’imposition. L’indemnité est imposée l’année de son versement, avec prélèvement à la source immédiat et régularisation à la déclaration. Un versement en janvier et un versement en décembre ne produisent pas le même impôt si les autres revenus de l’année changent.
- La pension elle-même. Nombre de trimestres retenus, décote ou surcote, date de la demande : l’indemnité est un versement unique, la pension se verse chaque mois jusqu’au décès, puis se répercute sur la réversion. Un arbitrage qui privilégie l’indemnité au détriment de la pension se paie trente ans.
Retraite progressive et indemnité de départ à la retraite : deux dispositifs qui ne se cumulent pas sur le même argent. La retraite progressive est ouverte dès 60 ans, avec 150 trimestres d’assurance et une activité comprise entre 40 % et 80 % d’un temps complet ; la fraction de pension versée est égale à 100 % moins votre quotité de travail, et la demande se dépose jusqu’à cinq mois avant la date souhaitée (fiche F12842, vérifiée le 17 novembre 2025). Or ce dispositif est fermé à ceux qui travaillent à temps partiel en percevant une indemnité de départ à la retraite utilisée pour maintenir tout ou partie de leur rémunération.
Autrement dit, l’indemnité peut financer un temps partiel de fin de carrière, ou la retraite progressive peut financer ce même temps partiel, mais pas les deux avec le même euro. Le choix se chiffre sur la durée : combien d’années de temps partiel, avec quelle pension, et quel capital en face.
C’est précisément l’objet d’un bilan retraite : produire trois chiffres, l’indemnité nette, la première pension et le cumul sur dix ans, pour chaque date envisageable.
Ce que nous vérifions avant le départ, et nos honoraires
Nous ne recalculons pas l’indemnité pour le plaisir de la contredire. Nous la recalculons parce que cinq points concentrent l’essentiel des écarts, et qu’aucun n’est vérifié par l’employeur :
- l’ancienneté réelle, reconstituée mois par mois, avec les reprises conventionnelles et les périodes de suspension ;
- le bon texte, convention de branche, accord d’entreprise et contrat comparés, sans cumul ;
- les deux modes de salaire de référence, calculés et non estimés ;
- la pondération temps plein et temps partiel, quand la carrière en comporte ;
- la date de départ, chiffrée avec son effet fiscal et son effet sur la pension.
Nous déposons ensuite les demandes et suivons le dossier jusqu’au premier versement, dans le cadre de notre mission de liquidation de la retraite.
Honoraires, en toute transparence. L’analyse de votre relevé de carrière en ligne est gratuite. Le tutoriel qui vous permet de corriger vous-même les erreurs relevées est à partir de 500 € HT. La mission complète, de l’audit au premier versement, est à partir de 2 000 € HT, soit à partir de 1 100 € net après le crédit d’impôt de 50 % lorsque la mission est réglée à titre personnel. Le forfait exact est arrêté avec vous avant de commencer, et il est ferme. Le détail figure sur notre page honoraires.
Si votre situation ne justifie pas d’intervention, nous vous le disons également.
Sources et références.
- Code du travail, article D1237-1, taux de l'indemnité de départ en retraite
- Code du travail, article L1237-9, départ à la retraite à l'initiative du salarié
- Service Public, fiche F13965, indemnité de départ à la retraite du salarié, vérifiée le 1er janvier 2026
- Service Public, fiche F12842, retraite progressive du salarié, vérifiée le 17 novembre 2025
- Service Public, fiche F2302, cotisations salariales du secteur privé, vérifiée le 1er janvier 2026
- impots.gouv.fr, Indemnités de retraite, page modifiée le 8 avril 2026
Questions fréquentes.
À partir de combien d'années d'ancienneté l'indemnité de départ à la retraite est-elle due ?
Dix ans, pour le minimum légal, à condition de partir de votre propre initiative et de liquider votre retraite de base au même moment. En dessous de dix ans, seul un texte plus favorable, convention de branche, accord d'entreprise ou contrat, peut ouvrir un droit.
Le calcul de l'indemnité de départ à la retraite change-t-il si j'ai travaillé à temps partiel ?
Oui, deux fois. Le salaire de référence est calculé sur la rémunération réellement perçue, donc diminuée par le temps partiel, et l'indemnité est ensuite pondérée au prorata des durées passées à temps plein et à temps partiel. Le choix entre la moyenne des douze mois et le tiers des trois derniers mois corrige en partie l'effet lorsque le passage à temps partiel est récent.
L'indemnité de départ à la retraite est-elle imposable ?
En cas de départ volontaire, oui, en totalité, et elle est aussi soumise aux cotisations de Sécurité sociale, à la CSG et à la CRDS, sauf départ dans le cadre d'un plan de sauvegarde de l'emploi. En cas de mise à la retraite, seule la fraction qui dépasse les limites légales d'exonération est imposable.
Peut-on percevoir l'indemnité de départ à la retraite et demander une retraite progressive ?
Pas si l'indemnité sert à maintenir votre rémunération pendant un temps partiel de fin de carrière : la retraite progressive est alors exclue. Les deux dispositifs peuvent coexister si l'indemnité n'est pas affectée à ce maintien, ce qui suppose de vérifier ce que votre convention prévoit.
Que faire si l'employeur a mal calculé l'indemnité de départ à la retraite ?
Demandez un décompte écrit, avec l'ancienneté retenue, le mode de salaire de référence choisi et le texte appliqué. Un calcul contesté se documente pièce par pièce, et les délais de réclamation courent vite. C'est le premier réflexe à avoir, avant de signer le solde de tout compte.
L'indemnité de départ à la retraite est-elle due aux dirigeants et mandataires sociaux ?
Non, pas au titre du droit légal, qui suppose un contrat de travail. Président de SAS et gérant de SARL relèvent d'un autre raisonnement, que nous avons détaillé dans [notre article sur l'indemnité du dirigeant](/actualites/indemnite-depart-retraite-dirigeant/).