
Rachat de trimestres retraite : ce qu'il faut vérifier avant d'acheter
Par Maxime Logerot, dirigeant associé fondateur de Stanislas Retraite, publié le 09/11/2026
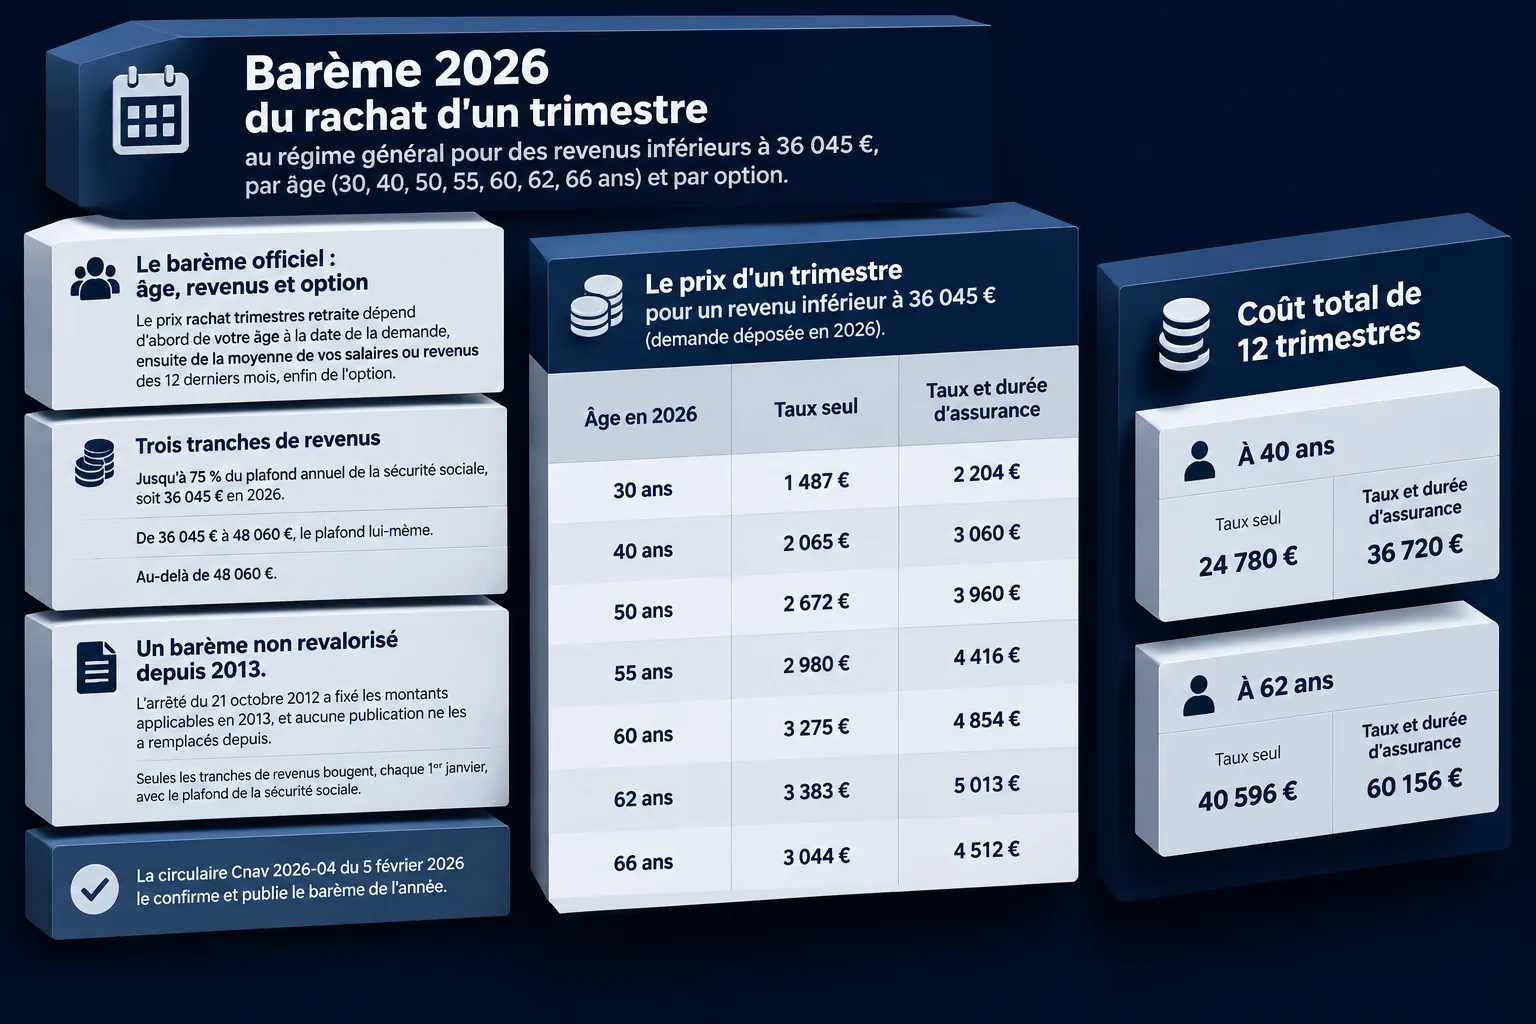
Pour une demande déposée en 2026 et des revenus inférieurs à 36 045 €, un trimestre racheté coûte de 2 065 € à 40 ans à 3 383 € à 62 ans en option taux seul. Le versement est déductible du revenu imposable, mais il ne sert ni pour la carrière longue ni quand le taux plein serait atteint de toute façon. Environ un projet de rachat sur trois que nous chiffrons est abandonné après calcul.
Avant d’acheter des trimestres, il faut savoir si ce versement changera réellement votre pension, et pour quel coût une fois l’impôt déduit. Le prix se lit sur un barème ; le gain, non. Entre les deux, il faut une projection de la pension à une date de départ précise, un contrôle des trimestres déjà acquis mais mal reportés, et un calcul de coût net. C’est l’ordre que suit cet article.
En bref : ce que le rachat peut changer, et ce qu’il ne change pas
Le rachat agit sur deux choses seulement : le taux de liquidation, donc la décote, et, avec l’option correspondante, le nombre de trimestres retenus pour la proratisation. Il est limité à 12 trimestres au total et 4 par année civile.
Il ne change pas le salaire annuel moyen, puisqu’aucun salaire n’est reporté pour les périodes rachetées. Il n’ouvre pas non plus de départ anticipé : les trimestres du versement pour la retraite ne comptent pas pour la carrière longue.
Pour y avoir droit, il faut avoir entre 20 et 67 ans à la date de la demande et ne pas avoir déjà demandé sa pension.
Le prix dépend de l’âge, de la moyenne des revenus des 12 derniers mois et de l’option. Le barème 2026 va de 1 055 € le trimestre (20 ans, revenus sous 36 045 €, taux seul) à 6 684 € (62 ans, revenus au-dessus de 48 060 €, taux et durée). Le versement est déductible : 13 100 € versés coûtent 9 170 € à un contribuable dont la tranche marginale est de 30 %, 7 729 € à 41 %, et 13 100 € à un foyer non imposable.
Avant tout, cherchez les trimestres déjà acquis mais non reportés : service militaire, chômage, périodes à l’étranger, majorations pour enfants. Ils se récupèrent gratuitement et ont le même effet sur la durée d’assurance. Ensuite seulement, calculez le point d’équilibre : sous dix ans, l’achat se justifie en général ; au-delà de quinze ans, c’est un pari sur la longévité.
Qui peut racheter : études supérieures, années incomplètes, périodes assimilées
Les conditions se cumulent : avoir au moins 20 ans et moins de 67 ans à la date de la demande, ne pas avoir demandé sa pension à l’Assurance retraite, et rester dans la limite de 12 trimestres au total et de 4 par année civile. Une fois la pension demandée, le rachat n’est plus possible.
Pour les études supérieures, les périodes doivent avoir été accomplies dans un établissement d’enseignement supérieur, une école technique supérieure, une grande école, une classe préparatoire ou une classe post-bac de lycée, et avoir donné lieu à un diplôme. L’admission en grande école ou en classe préparatoire en tient lieu. Chaque période de 90 jours consécutifs vaut un trimestre. Les études faites dans l’Espace économique européen, en Suisse ou dans un pays lié à la France par une convention de sécurité sociale sont rachetables aussi, à condition que l’Assurance retraite ait été votre premier régime après les études. Un diplôme non obtenu ne se rachète pas au titre des études : c’est la première chose que nous vérifions.
Les années incomplètes sont celles où vous avez validé moins de quatre trimestres. Leur rachat obéit au même barème.
Certaines périodes d’apprentissage se rachètent aussi, pour les contrats conclus entre le 1er juillet 1972 et le 31 décembre 2013, dans la limite de quatre trimestres et si l’année n’a pas déjà validé quatre trimestres. La demande passe par un formulaire dédié, avec le contrat, une attestation consulaire ou les bulletins. Pour un contrat antérieur au 1er juillet 1972, il s’agit d’une régularisation de cotisations arriérées, avec d’autres règles.
D’autres périodes relèvent du même mécanisme :
- les stages en entreprise effectués depuis le 15 mars 2015 dans un cursus supérieur, gratifiés et sous convention, à raison d’un trimestre par période de deux mois et de deux trimestres au plus, jusqu’au 31 décembre de l’année de vos 30 ans ;
- les périodes d’assistant maternel entre 1975 et 1990 ;
- les périodes passées enfant dans les camps d’hébergement entre 1962 et 1975 pour les enfants de harkis ;
- les périodes de sportif de haut niveau ;
- l’activité salariée exercée à l’étranger, si vous avez relevé d’un régime français d’assurance maladie pendant au moins cinq ans et si la demande intervient dans les dix ans suivant la dernière activité à l’étranger.
En revanche, un service militaire non reporté, un chômage absent du relevé ou une majoration pour enfant mal attribuée ne s’achètent pas : ils se corrigent. Les confondre avec un rachat est l’erreur la plus coûteuse.
Taux seul ou taux et durée : ce que chaque option change sur la pension
La pension du régime général se calcule ainsi :
Pension annuelle = salaire annuel moyen × taux × (durée d’assurance acquise / durée requise)
Le taux vaut au plus 50 %. Il baisse de 0,625 point par trimestre manquant, en retenant le plus petit des deux nombres : les trimestres qui vous séparent de 67 ans, ou ceux qui vous manquent pour la durée requise. Le rapport de durée, lui, reste inférieur à 1 tant que vous n’avez pas tous vos trimestres, même si vous partez à 67 ans avec le taux plein.
L’option taux seul agit sur le premier facteur : elle efface tout ou partie de la décote, sans toucher à la proratisation. L’option taux et durée agit sur les deux : le taux remonte et la durée retenue augmente. Elle coûte environ 48 % de plus : à 62 ans, 5 013 € au lieu de 3 383 € pour la première tranche de revenus.
L’option taux et durée ne se justifie que si la proratisation est elle aussi incomplète, ce qui est le cas dès que vous partez avant d’avoir la durée requise. Si votre durée est complète, elle vous fait payer des trimestres qui n’entrent pas dans le calcul.
À 67 ans, le taux est de 50 % quel que soit le nombre de trimestres, et l’option taux seul n’a plus d’effet. Seule l’option taux et durée peut encore relever la pension, par la proratisation. Service-Public donne cet exemple : un assuré né en 1964 qui part à 67 ans avec 159 trimestres sur 170 et un salaire annuel moyen de 30 000 € touche 14 029,41 € brut par an, soit 50 % × 159/170. Le taux plein n’est donc pas une pension complète, et la question du rachat peut se poser même pour un départ à 67 ans, à condition que le gain dépasse le prix.
Le barème officiel : âge, revenus et option
Le barème dépend de votre âge à la date de la demande, de la moyenne de vos revenus des 12 derniers mois et de l’option. Il compte trois tranches de revenus : jusqu’à 36 045 € en 2026 (75 % du plafond annuel de la sécurité sociale), de 36 045 € à 48 060 € (le plafond lui-même), et au-delà de 48 060 €.
Les montants n’ont pas changé depuis 2013. L’arrêté du 21 octobre 2012 a fixé le barème de 2013, et la circulaire Cnav 2026-04 du 5 février 2026 confirme qu’il reste applicable en 2026. Seules les tranches de revenus évoluent chaque 1er janvier, avec le plafond de la sécurité sociale. Comme les salaires ont augmenté entre-temps, le rachat coûte aujourd’hui moins cher, en termes réels, qu’à l’origine.
Prix d’un trimestre pour un revenu inférieur à 36 045 €, demande déposée en 2026 :
| Âge en 2026 | Taux seul | Taux et durée d’assurance |
|---|---|---|
| 30 ans | 1 487 € | 2 204 € |
| 40 ans | 2 065 € | 3 060 € |
| 50 ans | 2 672 € | 3 960 € |
| 55 ans | 2 980 € | 4 416 € |
| 60 ans | 3 275 € | 4 854 € |
| 62 ans | 3 383 € | 5 013 € |
| 66 ans | 3 044 € | 4 512 € |
Entre 36 045 € et 48 060 € de revenus, le barème fixe un pourcentage du revenu moyen : 7,43 % à 40 ans et 12,18 % à 62 ans en taux seul, 11,02 % et 18,05 % en taux et durée. Au-delà de 48 060 €, le prix est plafonné : 4 510 € à 62 ans en taux seul, 6 684 € en taux et durée. Après 62 ans, le prix diminue de 2,5 % par année révolue, d’où la ligne des 66 ans.
Pour douze trimestres et un revenu inférieur à 36 045 €, le total est de 24 780 € à 40 ans en taux seul et 36 720 € en taux et durée, de 40 596 € à 62 ans en taux seul et 60 156 € en taux et durée. Au-delà du plafond de la sécurité sociale, il atteint 54 120 € et 80 208 € à 62 ans.
Le prix affiché n’est pas le coût réel. La déduction fiscale le réduit, le paiement échelonné l’augmente un peu (le solde est revalorisé chaque année), et c’est le barème de l’année de la demande qui s’applique, pas celui de l’année du départ.
La déductibilité fiscale : un coût réel, pas un prix affiché
Les sommes versées pour racheter des années d’études ou des années incomplètes sont déductibles du revenu imposable. Service-Public et l’Assurance retraite l’indiquent, et cela change le calcul.
Selon le BOFiP, le versement se déduit de votre salaire imposable si vous êtes salarié l’année du paiement, de vos pensions si vous êtes déjà retraité, et à défaut de votre revenu global. La déduction n’est pas soumise au plafond de l’épargne retraite et ne concerne que les rachats auprès des régimes obligatoires. En cas de paiement échelonné, chaque échéance se déduit l’année où elle est payée.
Le coût net est le prix diminué du prix multiplié par votre taux marginal d’imposition : 13 100 € de versement coûtent 9 170 € à 30 %, 7 729 € à 41 %, et la totalité à un foyer non imposable.
Trois points à surveiller :
- la tranche retenue est celle de l’année du paiement : un versement étalé sur cinq ans qui continue après le départ peut se déduire à 11 % au lieu de 41 % ;
- un foyer qui ne paie pas d’impôt ne gagne rien sur ce plan ;
- c’est une déduction, pas un crédit d’impôt, et la pension produite par ces trimestres reste imposable.
Le paiement peut être étalé sur un à trois ans pour deux à huit trimestres, et sur un, trois ou cinq ans à partir de neuf trimestres. Le solde est revalorisé chaque année selon l’indice des prix hors tabac. Étaler coûte donc un peu plus, et rapporte moins fiscalement si votre tranche baisse entre-temps. La comparaison se fait sur le coût net, jamais sur le prix affiché.
Rentabilité : calculer son point d’équilibre en quatre étapes
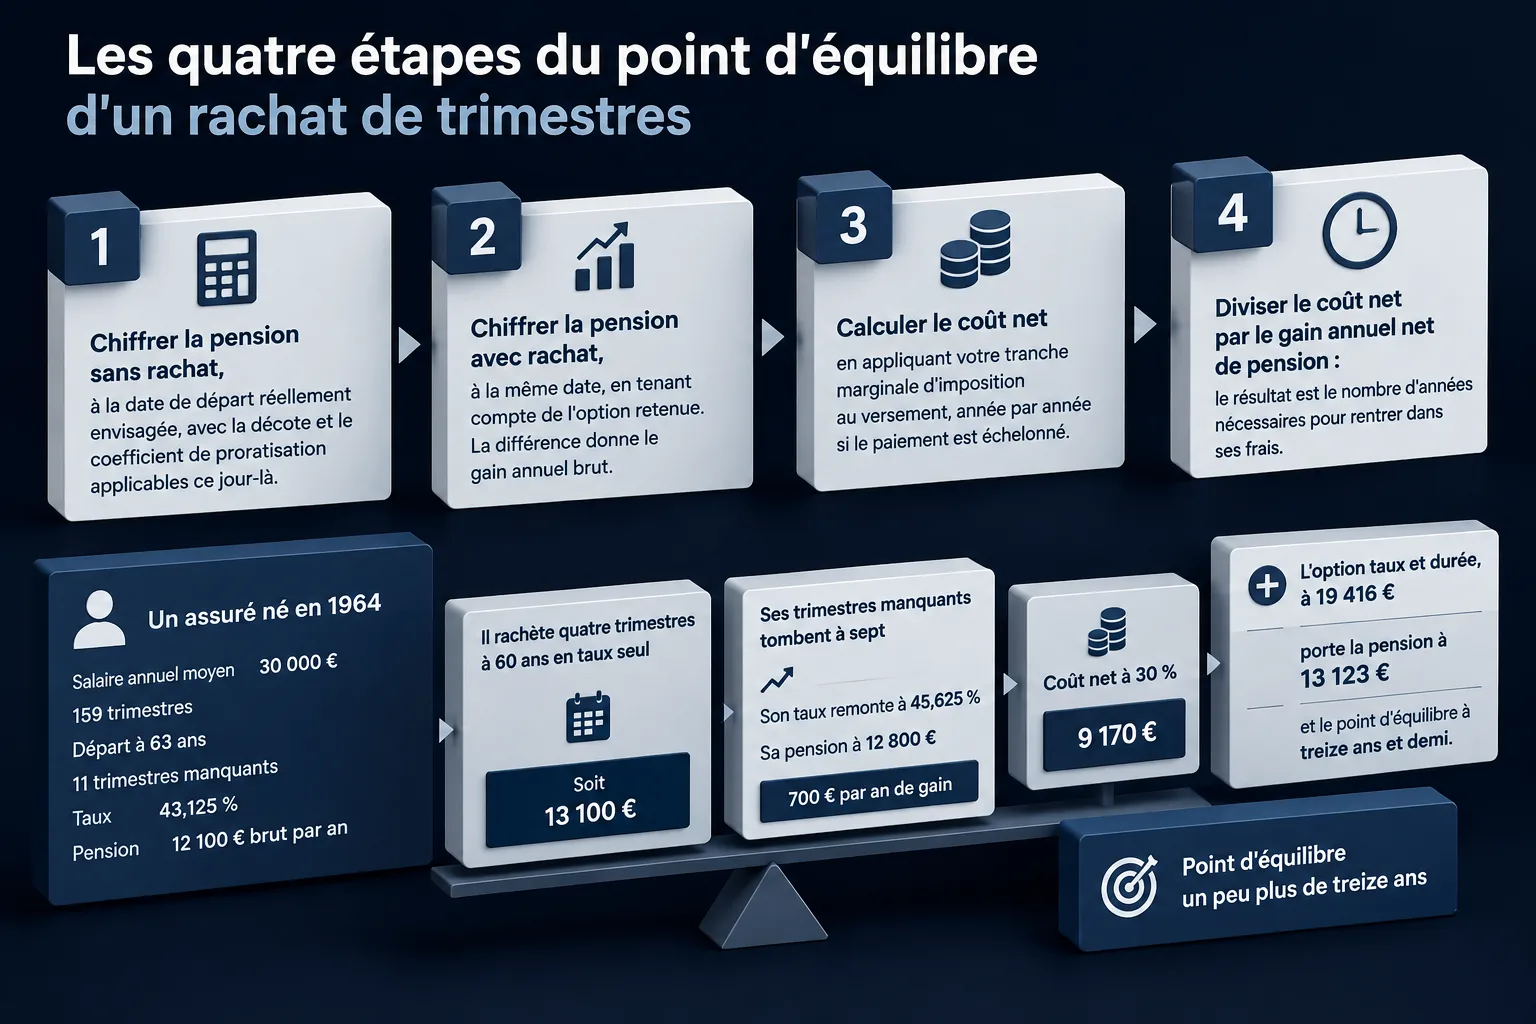
La bonne question est le nombre d’années nécessaires pour récupérer la somme versée. La méthode tient en quatre étapes :
- Calculez la pension sans rachat, à la date de départ réellement envisagée, avec la décote et la proratisation applicables.
- Calculez la pension avec rachat, à la même date et avec l’option retenue. La différence donne le gain annuel.
- Calculez le coût net en appliquant votre taux marginal d’imposition au versement, année par année si vous étalez le paiement.
- Divisez le coût net par le gain annuel : vous obtenez le nombre d’années pour rentrer dans vos frais.
Prenons un assuré né en 1964, avec un salaire annuel moyen de 30 000 € et 159 trimestres, qui part à 63 ans. Il lui manque 11 trimestres : son taux est de 43,125 % et sa pension de 12 100 € brut par an. S’il rachète quatre trimestres à 60 ans en taux seul, pour 13 100 €, il ne lui en manque plus que sept : son taux passe à 45,625 % et sa pension à environ 12 800 €, soit 700 € de plus par an. Avec un coût net de 9 170 € à 30 %, le point d’équilibre est d’un peu plus de treize ans. L’option taux et durée, à 19 416 €, porte la pension à 13 123 € et donne aussi un point d’équilibre d’un peu plus de treize ans : l’option la plus chère ne se rembourse pas plus vite.
Sous dix ans, le rachat est en général justifié. Au-delà de quinze ans, il devient un pari sur la longévité, et un placement dont le capital reste disponible peut être préférable. Entre les deux, tout dépend de votre état de santé, de votre situation de couple et de votre besoin de revenu immédiat.
Deux oublis reviennent souvent. Le rachat de points Agirc-Arrco existe pour les mêmes périodes, mais c’est un versement distinct, auprès d’une autre caisse et à un autre prix : il faut le chiffrer à part. Et le gain doit se mesurer sur la pension du foyer, réversion comprise, pas sur un seul régime.
La méthode et les arbitrages entre options sont détaillés dans notre article le rachat de trimestres est-il rentable dans votre cas ?
Avant tout rachat, vérifiez qu’il ne s’agit pas de trimestres manquants qui se récupèrent gratuitement.
Les cas où le rachat ne sert à rien
Le cas le plus fréquent : vous atteindrez le taux plein de toute façon. Si vous aurez vos trimestres à l’âge de départ prévu, en acheter d’autres n’augmente ni le taux, déjà à 50 %, ni la surcote, qui ne compte que les trimestres travaillés après le taux plein. Nous avons vu un assuré s’apprêter à racheter huit trimestres alors que six lui étaient dus au titre de périodes non reportées, service militaire et chômage. Le rachat aurait coûté plusieurs dizaines de milliers d’euros pour un résultat que la régularisation a donné gratuitement.
Vous partez à 67 ans : la décote disparaît d’elle-même, quelle que soit la durée. Racheter en taux seul ne sert alors à rien. L’option taux et durée garde un effet par la proratisation, mais il faut le chiffrer : sur une carrière presque complète, il est faible.
Vous espérez un départ anticipé : les trimestres du versement pour la retraite ne comptent pas pour ouvrir une retraite anticipée, ni pour carrière longue, ni pour handicap. Un rachat ne fait pas partir à 60 ans, même s’il complète la durée d’assurance. La seule exception est le rachat Madelin des indépendants, présenté plus bas.
Votre pension dépend surtout d’un autre régime : avec une carrière courte au régime général et l’essentiel des droits ailleurs ou à l’étranger, le gain est négligeable.
Le point d’équilibre dépasse quinze ans : un rachat rentable « en moyenne » ne l’est pas forcément pour vous.
Sur les dossiers que nous examinons, environ un projet sur trois est abandonné après calcul, pour l’une de ces raisons. Avant tout chiffrage, vérifiez que les trimestres manquent vraiment et ne sont pas seulement mal reportés. Notre analyse gratuite du relevé de carrière le signale en quelques secondes, et le document reste sur votre appareil.
Indépendants, libéraux, dirigeants : rachat Madelin et versement pour la retraite
Un indépendant dispose de trois dispositifs, qui ne réparent pas la même chose. Le versement pour la retraite couvre les études et les années incomplètes, comme pour un salarié ; il est ouvert aux artisans et commerçants par l’article L634-2-2 du Code de la sécurité sociale. Le rachat Madelin régularise des années d’activité indépendante insuffisamment cotisées. Le rachat des périodes libérales exercées sans affiliation entre 1985 et 2017 permet de faire compter une activité qu’aucun régime n’avait enregistrée ; les demandes doivent être déposées avant le 31 décembre 2026.
Le rachat Madelin porte sur les six dernières années dont les cotisations ont été régularisées, à condition de ne pas avoir validé quatre trimestres ces années-là tous régimes confondus. Il faut racheter tous les trimestres manquants de l’année. Ses effets sont plus larges que ceux du versement pour la retraite : les trimestres obtenus sont cotisés et comptent pour la carrière longue, les revenus correspondants entrent dans le revenu annuel moyen, et l’opération peut réduire la décote de la retraite complémentaire des indépendants. Il faut être en activité, ou radié depuis moins de douze mois.
Pour un dirigeant, c’est la caisse qui compte, pas le titre. Un gérant majoritaire de SARL relève du régime des indépendants et donc, en principe, du rachat Madelin. Un libéral affilié à une caisse de profession réglementée n’y a pas droit.
Pour les frontaliers, la logique est différente. Des trimestres accomplis en Suisse, au Luxembourg, en Allemagne ou en Italie ne se rachètent pas : ils se font reconnaître par totalisation et comptent ensuite pour la durée d’assurance. Le rachat d’activité salariée à l’étranger vise les périodes qui n’ont relevé d’aucun régime. Dans les deux cas, faire reconnaître ce qui existe passe avant l’achat.
Le détail des trois dispositifs est dans notre article sur le rachat de trimestres des indépendants et des libéraux.
Démarches et délais : de la simulation à la confirmation
Dans votre espace personnel de l’Assurance retraite, le service « Simuler le coût d’un rachat de trimestres » donne un montant selon votre âge, vos revenus et l’option. Vous pouvez tester plusieurs nombres de trimestres. Un simulateur distinct existe pour le rachat Madelin.
La demande d’évaluation se fait ensuite par formulaire, un par motif : études supérieures, années incomplètes, stages, apprentissage, professions libérales non réglementées. Joignez une pièce d’identité, le justificatif de diplôme ou d’activité et les bulletins des années concernées. L’envoi en ligne passe par la messagerie de l’espace personnel.
La caisse indique si les conditions sont remplies. Sans réponse dans les deux mois suivant la réception de votre demande, celle-ci est considérée comme rejetée. En cas d’accord, vous recevez une évaluation du versement, un relevé de carrière mis à jour et un formulaire de confirmation. C’est sur ce formulaire que vous fixez le nombre de trimestres, l’option et le mode de paiement, et ce choix engage tout le versement.
Le paiement se fait comptant ou par prélèvements mensuels. Il doit être entièrement réglé avant la date d’effet de la pension : si vous partez tôt dans l’année, prévoyez plusieurs mois d’avance. Le prix étant celui de l’année de la demande, une demande déposée en fin d’année relève du barème en cours.
Faire chiffrer avant d’acheter
Le cabinet ne vend aucun produit financier : pour nous, un rachat est une dépense qui doit se justifier, et nous concluons souvent qu’il ne faut pas acheter.
Le chiffrage se fait dans le cadre d’un bilan retraite. Nous demandons le relevé de carrière tous régimes, le relevé de points Agirc-Arrco, l’avis d’imposition (pour connaître votre taux marginal et donc le coût net) et, pour un rachat d’études, les justificatifs de diplôme. Nous calculons ensuite la pension avec et sans rachat à la date de départ visée, le coût net après déduction fiscale et le point d’équilibre, après avoir vérifié les trimestres récupérables gratuitement.
L’analyse en ligne du relevé est gratuite. Le tutoriel, qui indique pour chaque erreur la pièce à réunir, l’organisme à saisir et la démarche à suivre, est à partir de 500 € HT. La mission complète, de l’audit au premier versement des pensions, est à partir de 2 000 € HT. Le forfait est fixé avant de commencer ; le détail est sur la page honoraires. Nous ne promettons ni délai d’instruction par la caisse, ni montant de pension future.
Le premier rendez-vous est gratuit et sans engagement. Pour savoir ce que votre rachat produirait réellement, prenez contact avec votre relevé de carrière.
Sources et références.
- Service-Public.fr, Retraite du salarié dans le secteur privé : rachat de trimestres (fiche F15675)
- L'Assurance retraite, Le rachat de trimestres (études, années incomplètes, stages, apprentissage, rachat Madelin)
- Circulaire Cnav 2026-04 du 5 février 2026, barème du versement pour la retraite applicable aux demandes déposées en 2026
- Code de la sécurité sociale, article L351-14-1 (rachat des années d'études et des années incomplètes)
- BOFiP, BOI-IR-BASE-20-60-10, déduction des rachats de cotisations auprès des régimes obligatoires
- Agirc-Arrco, Racheter des trimestres et des points de retraite complémentaire
Questions fréquentes.
Combien coûte le rachat d'un trimestre en 2026 ?
Cela dépend de l'âge à la date de la demande, des revenus des 12 derniers mois et de l'option. Pour des revenus inférieurs à 36 045 €, le barème va de 1 055 € (20 ans, taux seul) à 5 013 € (62 ans, taux et durée). Au-delà de 48 060 € de revenus, il atteint 6 684 € à 62 ans en taux et durée.
Le rachat de trimestres permet-il de partir en carrière longue ?
Non. Les trimestres obtenus par le versement pour la retraite ne comptent pas pour ouvrir un départ anticipé. Seul le rachat Madelin des travailleurs indépendants produit des trimestres cotisés retenus pour la carrière longue.
Le rachat est-il déductible des impôts ?
Oui. Le versement se déduit du revenu imposable de l'année du paiement, sans plafond particulier. Son coût réel est donc le prix diminué de votre taux marginal d'imposition. Un foyer non imposable ne bénéficie d'aucune réduction.
Jusqu'à quand peut-on racheter des trimestres ?
Jusqu'à 67 ans, à condition de ne pas avoir encore demandé sa pension. Le versement doit être entièrement payé avant la date d'effet de la retraite.