
Âge de départ à la retraite selon l'année de naissance : le tableau des générations 1961 à 1970
Par Maxime Logerot, dirigeant associé fondateur de Stanislas Retraite, publié le 10/11/2026
Une même année de naissance ne suffit pas à donner une date. Deux personnes nées en mars 1965 et en avril 1965 relèvent de deux âges légaux différents, à trois mois d'écart, et d'un trimestre de cotisations de plus pour la seconde. L'âge de départ à la retraite selon l'année de naissance ne se lit donc pas dans une fourchette « entre 62 et 64 ans » : il se lit ligne par ligne, chaque valeur avec sa source et sa date. Voici les dix générations 1961 à 1970, puis ce que ce tableau ne dit pas, et pourquoi la vraie date se décide ailleurs, sur un relevé de carrière corrigé.
En bref : ce que le tableau dit, et ce qu’il ne dit pas
- L’âge légal de départ à la retraite court de 62 ans (génération 1961) à 64 ans (générations 1969 et 1970). Les générations 1964 à 1968 se situent entre 62 ans et 9 mois et 63 ans et 9 mois depuis la suspension de la réforme de 2023.
- La durée d’assurance exigée pour le taux plein monte de 168 trimestres (1961) à 172 trimestres (1966 et au-delà).
- 67 ans reste l’âge de départ à la retraite à taux plein automatique : la décote ne s’applique plus, quel que soit le nombre de trimestres validés.
- Aucune de ces valeurs ne fixe une date. Elles fixent un plancher. La date dépend des trimestres réellement validés, du nombre de régimes et des périodes passées à l’étranger.
- Chaque ligne est sourcée et datée : fiche F17904 de service-public.gouv.fr, vérifiée le 1er janvier 2026, et loi n° 2025-1403 du 30 décembre 2025 pour les générations 1964 à 1968. Toutes les valeurs ci-dessous ont été relevées le 10 novembre 2026.
Le tableau des âges de départ, génération par génération (1961 à 1970)
| Génération | Âge légal de départ | Trimestres exigés pour le taux plein | Source et date de relevé |
|---|---|---|---|
| 1961, né du 1er janvier au 31 août | 62 ans | 168 | F17904, vérifiée le 01/01/2026 |
| 1961, né du 1er septembre au 31 décembre | 62 ans et 3 mois | 169 | F17904, vérifiée le 01/01/2026 |
| 1962 | 62 ans et 6 mois | 169 | F17904, vérifiée le 01/01/2026 |
| 1963 | 62 ans et 9 mois | 170 | F17904, vérifiée le 01/01/2026 |
| 1964 | 62 ans et 9 mois | 170 | F17904 et LFSS 2026, art. 105 |
| 1965, né du 1er janvier au 31 mars | 62 ans et 9 mois | 170 | F17904 et LFSS 2026, art. 105 |
| 1965, né du 1er avril au 31 décembre | 63 ans | 171 | F17904 et LFSS 2026, art. 105 |
| 1966 | 63 ans et 3 mois | 172 | F17904 et LFSS 2026, art. 105 |
| 1967 | 63 ans et 6 mois | 172 | F17904 et LFSS 2026, art. 105 |
| 1968 | 63 ans et 9 mois | 172 | F17904 et LFSS 2026, art. 105 |
| 1969 | 64 ans | 172 | F17904, vérifiée le 01/01/2026 |
| 1970 | 64 ans | 172 | F17904, vérifiée le 01/01/2026 |
Pourquoi 1961 et 1965 occupent deux lignes chacune. La montée en charge de la réforme de 2023 a été écrite par date de naissance à l’intérieur de l’année, pas par année civile. La génération 1961 bascule au 1er septembre : née avant, 62 ans et 168 trimestres ; née après, 62 ans et 3 mois et 169 trimestres. La génération 1965 bascule au 1er avril : 62 ans et 9 mois puis 63 ans. Ce découpage représente jusqu’à trois mois de départ et un trimestre de cotisations.
D’où viennent ces chiffres. La fiche officielle porte deux tableaux distincts : l’un pour l’âge minimum de départ, qui commence à la génération 1963 ; l’autre pour la durée d’assurance, qui remonte à la génération 1958 et contient donc les lignes 1961 et 1962. Ce tableau d’âge de départ à la retraite est assemblé à partir de ces deux blocs officiels, sans valeur arrondie.
Ce qu’il vaut pour une génération déjà passée. Une personne née en 1961 a 65 ans en 2026 : son âge légal est derrière elle. Ce qui lui reste à arbitrer n’est plus l’âge de départ mais la durée (168 ou 169 trimestres selon son mois de naissance) et le moment où la décote tombe, à 67 ans.
La suspension de la réforme 2023 par la LFSS 2026 : ce qu’elle change pour ces dix générations
L’article 105 de la loi n° 2025-1403 du 30 décembre 2025 de financement de la sécurité sociale pour 2026 gèle la montée en charge de l’âge légal et de la durée d’assurance pour les pensions prenant effet à partir du 1er septembre 2026. Service-Public indique que la réforme est suspendue « jusqu’en 2028 » : la suite dépendra de textes encore à venir.
| Génération | Âge et trimestres avant la suspension | Âge et trimestres si la pension prend effet dans la fenêtre |
|---|---|---|
| 1964 | 63 ans, 171 trimestres | 62 ans et 9 mois, 170 trimestres |
| 1965, 1er janvier au 31 mars | 63 ans et 3 mois, 172 trimestres | 62 ans et 9 mois, 170 trimestres |
| 1965, 1er avril au 31 décembre | 63 ans et 3 mois, 172 trimestres | 63 ans, 171 trimestres |
| 1966 | 63 ans et 6 mois, 172 trimestres | 63 ans et 3 mois, 172 trimestres |
| 1967 | 63 ans et 9 mois, 172 trimestres | 63 ans et 6 mois, 172 trimestres |
| 1968 | 64 ans, 172 trimestres | 63 ans et 9 mois, 172 trimestres |
Cinq générations seulement sont concernées, de 1964 à 1968. Les générations 1961 à 1963 relèvent de valeurs identiques avant et après : rien ne bouge pour elles. Les générations 1969 et 1970 restent au droit commun de la réforme, soit 64 ans et 172 trimestres, sans adoucissement : la suspension décale l’application, elle ne supprime pas la réforme.
La date d’effet compte autant que la date de naissance. Les valeurs de la colonne de droite valent pour une pension qui prend effet à partir du 1er septembre 2026. Une pension liquidée avant cette date n’est pas rouverte.
Ce que la fiche officielle ne dit pas. La fiche F17904, vérifiée le 1er janvier 2026, affiche déjà les valeurs d’après suspension, mais elle ne nomme jamais la suspension et ne montre pas la valeur d’avant. L’aller-retour n’apparaît que dans la page d’actualité du 27 février 2026, et le fondement dans le texte de loi. Une ligne non confirmable se vérifie dans les deux sources ; elle ne se retire pas en silence, et elle ne s’invente pas non plus.
Âge légal, âge du taux plein, âge de la décote annulée : trois âges à ne pas confondre
Trois âges coexistent dans un même dossier, et les confondre coûte de l’argent.
L’âge légal est le premier âge auquel une demande peut être déposée. C’est celui du tableau : de 62 ans à 64 ans selon la génération, avec les valeurs aménagées de 1964 à 1968.
L’âge du taux plein est celui que donne la deuxième colonne : l’âge légal, mais avec la durée d’assurance exigée. Partir à 62 ans et 9 mois avec 170 trimestres pour une personne née en 1964 donne le taux de 50 %. Partir au même âge avec 162 trimestres ne le donne pas.
L’âge de la décote annulée, c’est-à-dire l’âge de départ à la retraite à taux plein automatique, est fixé à 67 ans. À 67 ans, le taux plein est acquis sans condition de durée : la décote ne s’applique plus, même avec une carrière incomplète. C’est la phrase la plus utile de la fiche officielle, et la plus mal comprise. Le taux plein ne veut pas dire le montant plein : la pension reste proportionnelle aux trimestres validés, et une carrière de 150 trimestres liquidée à 67 ans vaut moins qu’une carrière complète. Le taux est garanti ; le montant, non.
Le calcul d’âge retraite qui ne retient que l’année de naissance ne peut donc produire qu’un plancher. Pour mesurer ce qui se joue entre deux dates, encore faut-il mettre un montant en face : c’est ce que fait notre simulateur de date de départ, qui chiffre la décote ou la surcote et projette l’écart sur vingt ans. Une décote de 80 € par mois représente près de vingt mille euros sur la durée de perception, et elle est définitive.
Durée d’assurance requise : quels trimestres comptent vraiment
La deuxième colonne du tableau ne vaut que si l’on sait ce qu’elle compte. Trois mécanismes s’empilent.
Les trimestres validés par les revenus. Au régime général, un trimestre est validé à partir de 1 803 € de revenu brut en 2026, soit 150 fois le Smic horaire ; quatre trimestres demandent 7 212 €. Le plafond est de quatre trimestres par an et de deux par mois. L’année du départ, le décompte s’arrête au dernier jour du trimestre civil précédent : une pension prenant effet au 1er septembre ne retient les cotisations que jusqu’au 30 juin, et deux trimestres au maximum, même si le salaire en valide quatre.
Les trimestres réputés, validés sans cotisation. Chômage, maladie, maternité, accident du travail, service national, invalidité, assurance vieillesse des parents au foyer : ces périodes comptent, sous conditions et souvent dans des limites chiffrées. Ce sont précisément celles qui manquent le plus souvent sur un relevé, parce qu’elles dépendent d’un échange entre deux organismes et non d’un employeur. Le détail des règles et des limites est traité sur la page trimestres et périodes de chômage.
Les trimestres des autres régimes. La durée exigée se compte tous régimes de base confondus : Carsat, MSA, régimes des indépendants, CNRACL, SRE. Chaque caisse valide ses propres trimestres, mais c’est le total qui décide du taux. Les périodes accomplies à l’étranger s’ajoutent par totalisation, dans le cadre des règlements européens ou des accords bilatéraux, ce qui suppose qu’elles figurent quelque part.
Trimestres validés et trimestres cotisés ne sont pas la même chose. La carrière longue ne regarde que les seconds. Un trimestre validé au titre du chômage compte pour le taux plein et pas pour un départ anticipé, sauf dans la limite de quatre trimestres.
Carrière longue : partir avant l’âge légal de sa génération
L’âge de départ à la retraite carrière longue est le seul dispositif qui permet de passer sous le plancher du tableau. Deux conditions cumulatives : avoir commencé à travailler avant 16, 18, 20 ou 21 ans, et justifier d’une durée cotisée tous régimes confondus, dont 5 trimestres en tout début d’activité (4 si vous êtes né entre le 1er octobre et le 31 décembre).
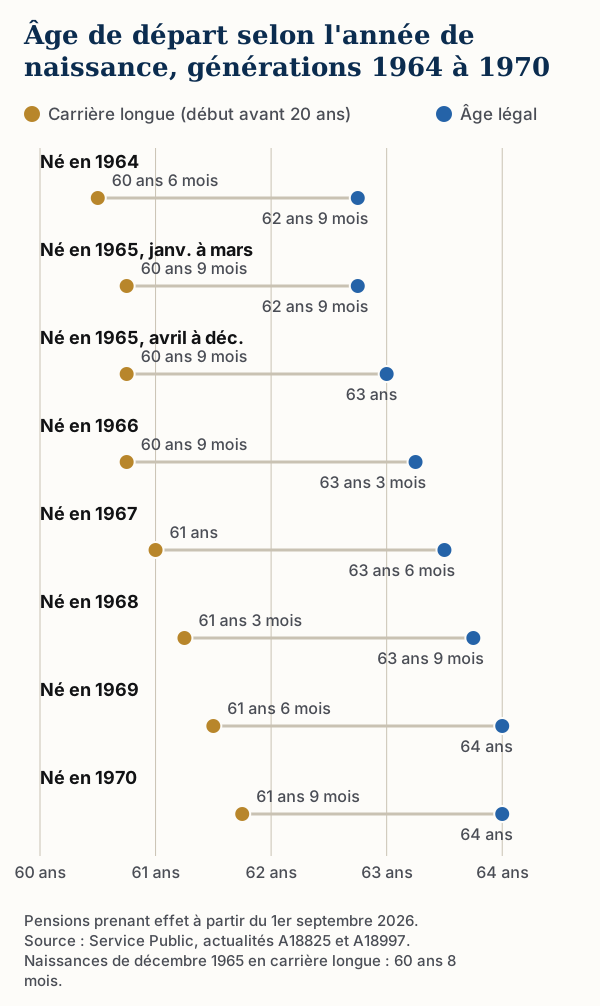
La suspension de la réforme a aussi touché ce dispositif. Un décret du 7 mai 2026 en a précisé les modalités, pour les personnes nées entre 1964 et 1970 et pour les pensions prenant effet à compter du 1er septembre 2026. Pour un début d’activité avant 20 ans, les âges publiés par Service Public le 15 juillet 2026 sont les suivants.
| Génération | Âge de départ en carrière longue | Trimestres cotisés requis |
|---|---|---|
| 1964 | 60 ans et 6 mois | 170 |
| 1965, 1er janvier au 31 mars | 60 ans et 9 mois | 170 |
| 1965, 1er avril au 30 novembre | 60 ans et 9 mois | 171 |
| 1965, 1er décembre au 31 décembre | 60 ans et 8 mois | 171 |
| 1966 | 60 ans et 9 mois | 172 |
| 1967 | 61 ans | 172 |
| 1968 | 61 ans et 3 mois | 172 |
| 1969 | 61 ans et 6 mois | 172 |
| 1970 | 61 ans et 9 mois | 172 |
Ce que le tableau ne dit pas. Ces âges valent pour un début d’activité avant 20 ans. Un départ avant 16, 18 ou 21 ans ouvre des âges différents, que la fiche officielle ne chiffre pas dans un tableau unique : elle renvoie au simulateur du site service-public.gouv.fr, qui demande l’année de naissance et l’âge de début d’activité. Recopier un chiffre entendu pour sa génération, sans vérifier la borne de début d’activité, est l’erreur la plus fréquente sur ce dispositif. Pour les générations 1961 à 1963, antérieures au décret, les conditions se vérifient de la même manière, dossier par dossier.
La durée cotisée ne se lit pas sur le relevé brut. Service national, chômage indemnisé, maladie et accident du travail comptent dans la limite de quatre trimestres chacun, l’invalidité dans la limite de deux, l’assurance vieillesse des parents au foyer et des aidants dans la limite de quatre, la majoration pour enfant dans la limite de deux. Un dossier de carrière longue se joue sur ces plafonds, et sur les périodes travaillées à l’étranger, retenues seulement si un accord international s’applique. Le détail des conditions et de la démarche est sur la page retraite anticipée pour carrière longue.
Pourquoi le tableau ne décide rien : la date se lit sur le relevé corrigé
Comment connaître son âge de départ à la retraite, alors ? En croisant le tableau avec un document précis : le relevé de carrière, corrigé. Deux personnes nées le même mois de la même année n’ont pas la même date si leurs trimestres diffèrent.
Une hypothèse, pas un dossier. Deux personnes nées en juin 1964. La première a 170 trimestres validés : elle peut liquider à 62 ans et 9 mois au taux plein. La seconde a travaillé deux ans au Luxembourg dans les années 1990, périodes jamais reportées sur son relevé français : 162 trimestres. Huit trimestres manquants, soit cinq points de taux en moins (45 % au lieu de 50 %) et une minoration définitive, payée chaque mois jusqu’au décès. Le tableau était identique pour les deux. La date, non.
Les erreurs qui reviennent, sans hiérarchie chiffrée : des trimestres manquants (chômage, service militaire, emplois courts), des régimes non rapprochés (complémentaire, indépendant), des périodes à l’étranger absentes. Sur les dossiers que nous auditons intégralement, une anomalie apparaît dans environ sept dossiers sur dix. Elle tient le plus souvent à une pièce à réunir, pas à une incohérence visible à la lecture.
La règle du 1er du mois déplace aussi la date. Le point de départ doit être le premier jour d’un mois. Né le 1er, vous pouvez partir le jour de votre anniversaire ; né un autre jour, le 1er du mois suivant. Exemple donné par la fiche officielle : une personne née le 14 octobre 1965 peut partir à 63 ans, donc au plus tôt le 1er novembre 2028. La demande se dépose au moins cinq mois avant, et la correction du relevé est ouverte à partir de 55 ans.
En Lorraine et dans le Grand Est, l’empilement de régimes est la règle. Carsat Nord-Est pour la Meurthe-et-Moselle, la Meuse, les Vosges et la Champagne-Ardenne, Carsat Alsace-Moselle pour la Moselle, Agirc-Arrco pour la complémentaire, caisse luxembourgeoise pour les frontaliers du Nord lorrain, DRV allemande, AVS suisse, CNRACL et SRE pour les agents publics. Chaque organisme détient une part de la durée, aucun ne détient le total, et c’est ce total qui fixe la date.
Deux gestes, dans cet ordre : faire analyser son relevé de carrière pour savoir combien de points méritent vérification, puis confier la liquidation des droits (dépôt des demandes, choix de la date chiffré, suivi jusqu’au premier versement) quand les corrections sont faites. Pour un dossier frontalier ou multi-régimes, le conseil retraite dans le Grand Est reprend l’audit régime par régime.
Sources et références.
- Fiche F17904 « Je prépare ma retraite », service-public.gouv.fr, vérifiée le 1er janvier 2026 : âges légaux, durée d'assurance, taux plein à 67 ans, règle du 1er du mois, validation des trimestres, correction du relevé
- Fiche F13845 « Retraite anticipée pour carrière longue du salarié », service-public.gouv.fr, vérifiée le 1er septembre 2026 : conditions, 5 trimestres en début d'activité, limites des trimestres cotisés
- Actualité A18825 « Suspension de la réforme des retraites : qui est concerné ? », service-public.gouv.fr, publiée le 27 février 2026 : tableau des valeurs avant et après suspension
- Actualité A18997 « Départ à la retraite en carrière longue : quels sont vos droits à partir de septembre 2026 ? », service-public.gouv.fr, publiée le 15 juillet 2026 et mise à jour le 17 juillet 2026 : âges de carrière longue 1964 à 1970
- Loi n° 2025-1403 du 30 décembre 2025 de financement de la sécurité sociale pour 2026, article 105 : suspension de la montée en charge de l'âge légal et de la durée d'assurance
- Décret du 7 mai 2026 relatif à la mise en œuvre de la suspension pour les carrières longues
- CNRACL, « Votre retraite CNRACL : ce qui change à partir du 1er septembre 2026 » : application de la suspension aux agents publics
Questions fréquentes.
Quel âge pour une personne née en 1961 ?
Deux réponses selon le mois. Né du 1er janvier au 31 août 1961 : 62 ans et 168 trimestres. Né du 1er septembre au 31 décembre 1961 : 62 ans et 3 mois et 169 trimestres. Ces deux valeurs figurent dans le tableau de la durée d'assurance de la fiche F17904, vérifiée le 1er janvier 2026, et n'ont pas été modifiées par la LFSS 2026.
67 ans suffisent-ils pour obtenir le taux plein ?
Oui pour le taux, non pour le montant. À 67 ans, le taux plein est acquis sans condition de durée et la décote ne s'applique plus, quel que soit le nombre de trimestres. Mais la pension reste proportionnelle aux trimestres validés : une carrière incomplète donne un taux plein appliqué à une durée incomplète. L'âge de départ à la retraite à taux plein automatique protège du malus, pas de la proratisation.
Le tableau vaut-il pour les fonctionnaires ?
L'âge légal et la durée d'assurance de ce tableau sont communs aux salariés du privé et aux agents publics sédentaires, et la suspension s'applique aussi aux pensions prenant effet à partir du 1er septembre 2026 au SRE et à la CNRACL. Ce qui change, ce sont les règles propres à chaque régime : catégories actives, bonifications, durée de service. Pour un agent, la valeur à retenir se vérifie sur son relevé et auprès de sa caisse, pas sur un tableau général.
Et si mon relevé de carrière est incomplet ?
La correction est ouverte à partir de 55 ans, dans le compte retraite, rubrique « Corriger ma carrière » ; le relevé se consulte à tout âge. Réunissez d'abord les pièces : bulletins de paie, attestations employeur, justificatifs de chômage, relevés étrangers. Une période manquante qui vous coûte un trimestre à quatre trimestres du taux plein ne change pas seulement un montant : elle décale une date.
La LFSS 2026 change-t-elle ma date de départ ?
Cela dépend de deux éléments, pas d'un. De votre génération : seules les générations 1964 à 1968 sont concernées, les 1961 à 1963 et les 1969 et 1970 relèvent des mêmes valeurs avant et après. Et de la date d'effet de votre pension : les valeurs aménagées valent pour une pension prenant effet à partir du 1er septembre 2026, et une pension déjà liquidée avant cette date n'est pas rouverte. La réforme est suspendue « jusqu'en 2028 » : la suite dépendra de textes à venir.